Cómo iniciar una agencia de reparación de crédito en Estados Unidos: guía paso a paso
Empezar un negocio de reparación de crédito puede parecer sencillo: ayudar a alguien a mejorar su historial y cobrar por el servicio. Pero una agencia responsable requiere más que cartas y ganas de emprender. Hay que entender qué permite la ley, crear un proceso claro para cada cliente y organizar el trabajo para que la operación no dependa de horas interminables de tareas manuales.
Esta guía explica cómo abrir una agencia de reparación de crédito en Estados Unidos, qué aspectos legales investigar y qué herramientas pueden ayudarte a comenzar con orden. No sustituye asesoría legal; las reglas aplicables pueden variar según el estado y la forma en que operes.
1. Qué hace realmente una agencia de reparación de crédito
Empecemos por una expectativa importante: una agencia no puede prometer “borrar el historial” de una persona. La FCRA (Fair Credit Reporting Act) protege el derecho a disputar información inexacta o incompleta en un reporte. No da derecho a eliminar información negativa que sea correcta, actual y verificable.
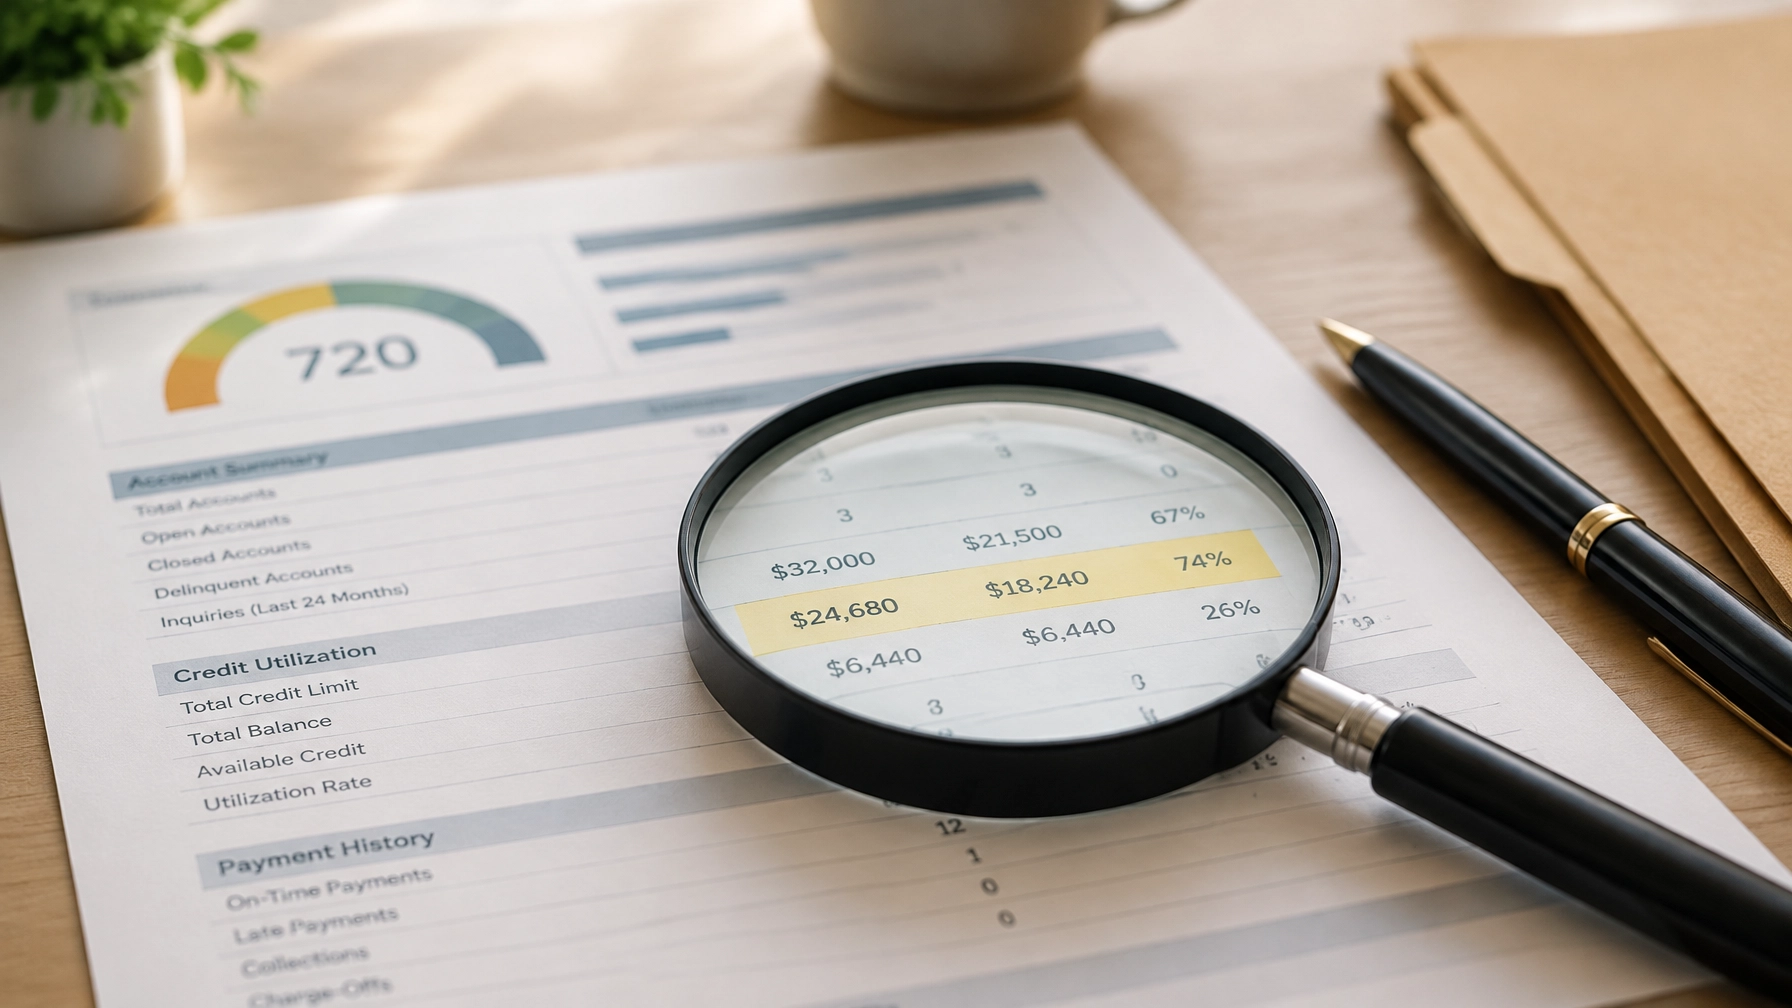
El trabajo de una agencia responsable consiste en ayudar a identificar asuntos que merezcan revisión, organizar la documentación del cliente y preparar disputas basadas en hechos. Por ejemplo, podría revisarse una cuenta que el consumidor no reconoce, un pago tardío que parece reportado de forma incorrecta o información que no está completa. Cada elemento necesita una revisión individual; disputar todo sin una razón concreta no es una estrategia responsable.
La agencia tampoco puede garantizar que un buró o acreedor cambie la información, ni prometer un aumento de puntaje. Los resultados varían según cada caso y lo que figure en los reportes.
2. Requisitos legales que debes investigar antes de vender
Antes de ofrecer servicios, familiarízate con dos leyes federales:
- FCRA: establece reglas para los reportes de crédito y el proceso para disputar información. Los burós generalmente tienen 30 días para investigar una disputa. En ciertas circunstancias el plazo puede extenderse hasta 15 días adicionales. El CFPB explica los plazos y las posibles extensiones; también puedes consultar el texto de la sección 611 de la FCRA.
- CROA (Credit Repair Organizations Act): incluye obligaciones para organizaciones que ofrecen servicios de reparación de crédito. Entre otras cosas, contempla contratos por escrito, un derecho de cancelación y restricciones sobre el cobro antes de prestar por completo los servicios acordados. También prohíbe declaraciones falsas o engañosas. Consulta la guía de la FTC sobre reparación de crédito y el texto de la ley CROA.
En la práctica, tendrás que establecer un proceso para entregar al cliente las divulgaciones requeridas, proporcionar el contrato escrito y explicar claramente su derecho de cancelación. La CROA también restringe cuándo se puede cobrar por servicios acordados: no asumas que una tarifa inicial o un cargo automático cumple la ley. Revisa el texto federal sobre prácticas prohibidas.
Además, investiga la constitución y el registro de tu empresa, y los requisitos estatales y locales aplicables. Algunos estados pueden exigir registros, licencias, fianzas u otras condiciones. Las obligaciones dependen de dónde operes y de cómo prestes el servicio; consulta a un abogado con experiencia en este sector antes de fijar contratos, precios o procesos de cobro.
3. Diseña la operación antes de aceptar muchos clientes
Un flujo básico puede comenzar con una admisión clara: qué información necesitas, qué documentos recibes y qué autorizaciones corresponden. Explica al cliente qué puede hacer tu agencia, qué no puede prometer y cómo mantendrás su información protegida. Asegúrate de contar con permiso adecuado para acceder y trabajar con sus reportes.
Después, organiza el trabajo en etapas:
- Recibir y ordenar los reportes de Equifax, Experian y TransUnion.
- Revisar cada reporte e identificar datos que podrían merecer investigación.
- Confirmar los hechos con el cliente y reunir información pertinente.
- Preparar y revisar las cartas para que describan el asunto real.
- Registrar el envío y las respuestas de cada buró o entidad.
- Dar seguimiento y comunicar novedades al cliente con claridad.
Los burós generalmente cuentan con 30 días para investigar y, en ciertas circunstancias, hasta 15 días adicionales. Eso no significa que todas las disputas tarden el mismo tiempo ni que el resultado esté garantizado.

El reto aparece cuando intentas coordinar cada paso a mano. Desde el primer cliente, hay que guardar documentos, recordar fechas, crear cartas, actualizar el historial y responder preguntas. Cuando esos datos viven en carpetas, hojas de cálculo y mensajes separados, cada nuevo expediente agrega coordinación. Es fácil perder tiempo buscando información o depender de que una sola persona recuerde lo que sigue.
Para entender cómo reducir ese trabajo repetitivo, puedes leer la guía de automatización de una agencia de reparación de crédito para escalar sin contratar más personal.
4. Cuánto cuesta arrancar
No hay una cifra universal para iniciar un negocio de reparación de crédito. El costo depende de tu estado, del tamaño de la operación y de si trabajas desde casa o con un equipo. Prepara un presupuesto que contemple categorías como:
- Formación de la empresa y asesoría legal.
- Registros, licencias, fianzas u otros requisitos estatales, si aplican.
- Herramientas para administrar clientes, documentos y comunicaciones.
- Sitio web, identidad de marca y materiales informativos.
- Marketing y educación para clientes potenciales.
- Gastos de operación, correo y capacitación.
Antes de invertir, confirma los requisitos para cada estado en que piensas operar y pide presupuestos reales a los proveedores. No bases tu plan en la idea de que todos los negocios tienen los mismos costos.
5. Cómo conseguir tus primeros clientes con transparencia
Empieza por explicar el servicio con palabras simples y expectativas realistas. Puedes compartir contenido educativo, crear alianzas profesionales apropiadas y ofrecer una consulta informativa que describa el proceso sin prometer cambios en el reporte o el puntaje.
En tus anuncios y conversaciones, no afirmes que puedes borrar información correcta, asegurar un resultado o crear una nueva identidad de crédito. Evita también presionar a alguien para que firme sin entender el contrato. Si usas publicidad, llamadas o mensajes, verifica qué reglas aplican a ese canal y obtén los consentimientos necesarios. La confianza se construye al explicar tanto los límites como el valor del servicio.

6. Qué sistema necesitas desde el día uno
Un CRM genérico puede guardar nombres y notas, pero quizá no conecte las etapas particulares de una operación de reparación de crédito. Busca un sistema para agencia de crédito que ayude a relacionar los reportes, el análisis, las cartas, las rondas y el historial del cliente. Considera también la asignación de casos por empleado, el seguimiento de tareas y la posibilidad de adaptar flujos y plantillas.
Al evaluar herramientas, pregunta cómo se revisan las cartas antes de enviarlas, cómo se registran las respuestas y qué opciones hay para descargar o enviar documentos. Para más criterios, consulta la guía sobre cómo elegir el software adecuado para una agencia de reparación de crédito en 2026.
Vaelloo ofrece análisis con IA de reportes de los tres burós para señalar cuentas negativas, errores y pagos tardíos; un generador de cartas de disputa y validación de deuda; priorización de ítems con disputa exprés; y un CRM para asignar casos, seguir rondas y conservar historiales. También permite personalizar flujos y cartas, y enviar documentos por Sprint Mail o descargarlos en PDF. La herramienta facilita el proceso, pero el equipo debe verificar que cada disputa corresponda a la situación real del cliente. El acceso a ese sistema va mediante la Mentoría de Imperio GT: no es un software que se contrate por su cuenta.
7. Errores que pueden frenar una agencia nueva
- Prometer resultados o borrar información correcta. Genera expectativas equivocadas y puede crear riesgos legales.
- Disputar todo sin revisar. Cada reclamo debe reflejar información concreta y verificable del caso.
- Cobrar sin revisar las reglas aplicables. La CROA y las normas estatales pueden afectar cómo y cuándo cobras.
- Dejar documentos y fechas dispersos. Aumenta el trabajo de coordinación y el riesgo de perder seguimiento.
- Aceptar más clientes de los que puedes atender. El volumen no compensa un proceso desordenado.
- Usar plantillas sin revisión. Una carta automatizada no sustituye la comprobación de los hechos ni la supervisión humana.
8. Un arranque ordenado, paso a paso
Un comienzo sólido puede ser simple: define el alcance del servicio, confirma las obligaciones federales y estatales con asesoría competente, prepara contratos y divulgaciones, documenta un flujo de trabajo y prueba el proceso con cuidado antes de aumentar el volumen. Luego, mide qué tareas consumen más tiempo y qué puede centralizarse o automatizarse.
Vaelloo puede instalarse en menos de 24 horas. La plataforma ofrece un flujo operativo completo en seis clics y, según la empresa, su automatización puede ahorrar hasta 20 horas semanales por empleado; el ahorro real depende de la operación de cada agencia. También ofrece migración asistida gratuita, apoyo de la Mentoría de Imperio GT para escalar, garantía de satisfacción de 180 días con devolución del 100% de la inversión y sin contratos de permanencia. Revisa los términos aplicables antes de contratar.
Empezar con orden no significa tener todas las respuestas desde el primer día: significa conocer tus límites, documentar tus procesos y dar información honesta a cada cliente. Si quieres explorar qué herramientas podrían encajar con tu operación, agenda una conversación y revisa cómo funciona la plataforma dentro de la Mentoría de Imperio GT.