Errores en tu reporte de crédito: cómo detectarlos y qué hacer
Los errores en el reporte de crédito pueden pasar inadvertidos: un saldo desactualizado, un pago marcado como tardío o una cuenta de otra persona. La FCRA exige que los burós sigan procedimientos razonables para asegurar la máxima exactitud posible de la información (sección 607).
Pero no todo dato negativo es un error. Una deuda real que se reporta correctamente no tiene que eliminarse solo porque perjudique el crédito. Esa distinción es el punto de partida: verifica qué dato no concuerda con los hechos y reúne pruebas antes de disputarlo.
El catálogo de errores más habituales
1. Cuentas duplicadas
Qué se ve: la misma deuda aparece dos veces, por ejemplo, una entrada del acreedor original y otra de un cobrador, o dos entradas de cobradores.
Por qué pasa: puede haber registros repetidos o confusión al actualizar o transferir una cuenta. Que el acreedor original y el cobrador reporten una deuda relacionada no prueba por sí solo que exista un error: compara lo que informa cada uno.
Cómo comprobarlo y qué hacer: busca el mismo monto y número parcial de cuenta, y compara el estado y las fechas. Si son dos registros de la misma obligación con información duplicada o incompatible, disputa el duplicado, explica que se trata de la misma deuda y adjunta evidencia que permita identificar ambas entradas.
2. Saldos mal reportados
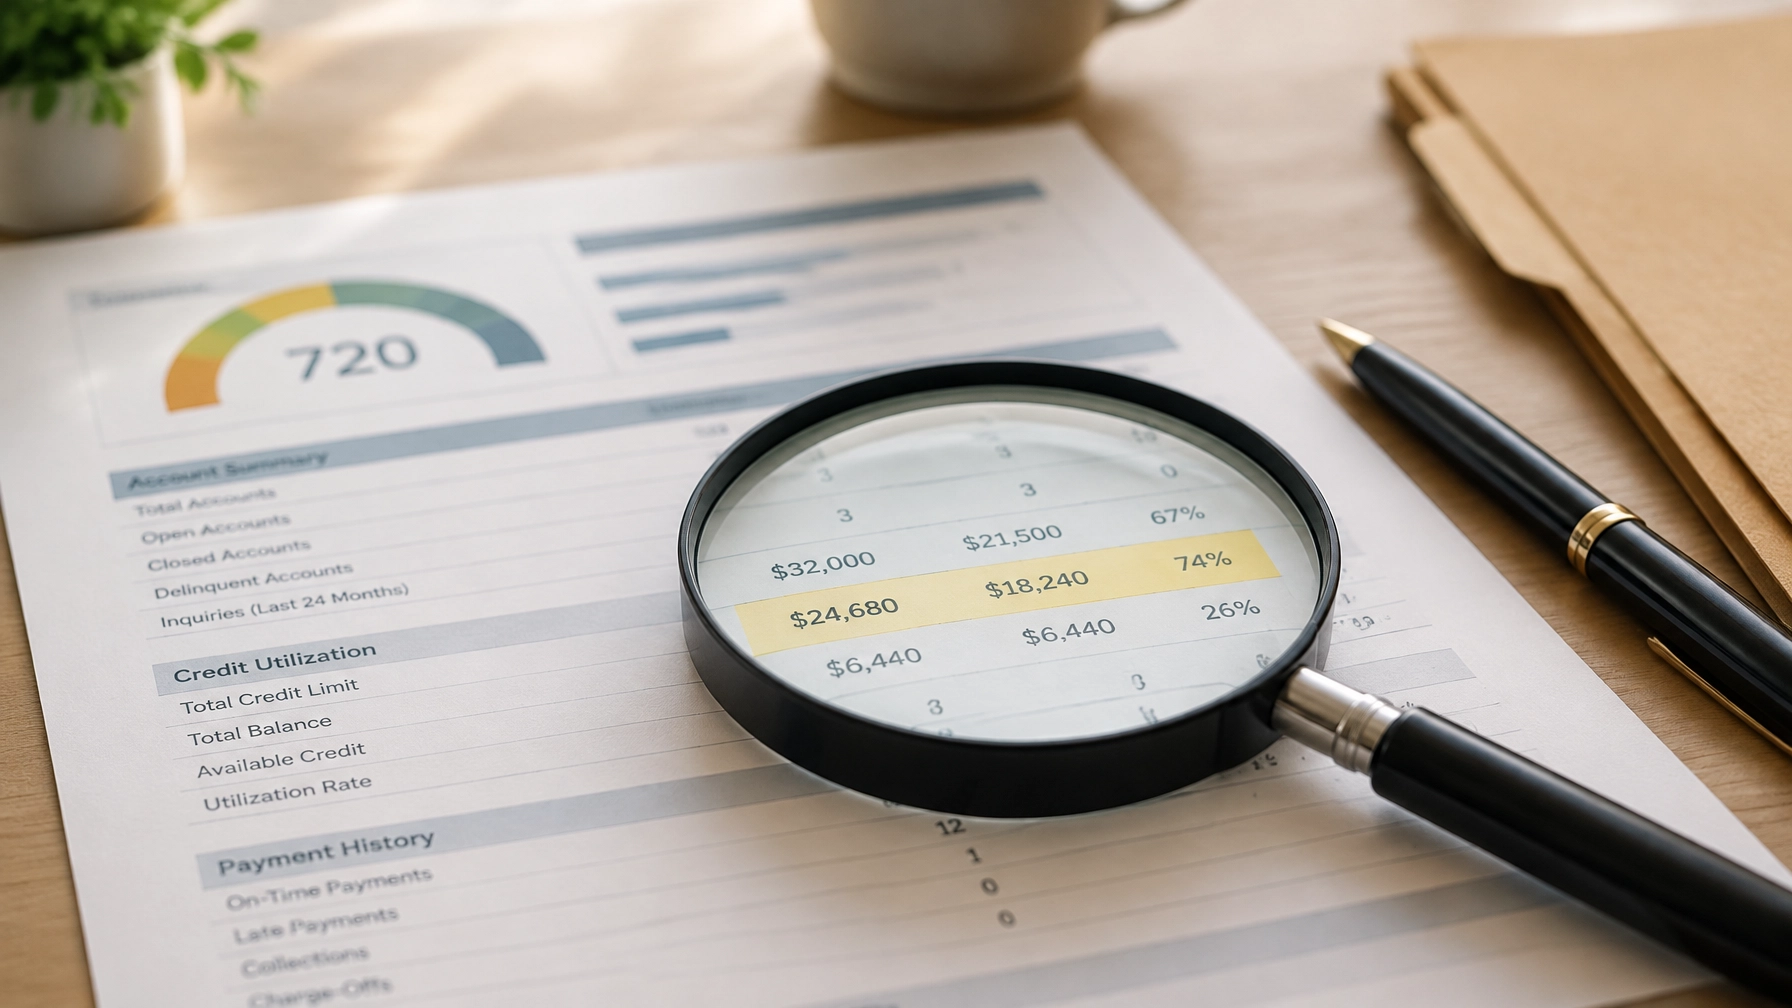
Qué se ve: el saldo no coincide con un estado de cuenta, una deuda pagada continúa mostrando balance o el límite de una tarjeta es incorrecto. Un límite erróneo también puede distorsionar la utilización de crédito calculada a partir del saldo y el límite.
Por qué pasa: el pago puede no haberse actualizado todavía o la información enviada al buró puede contener un dato incorrecto.
Cómo comprobarlo y qué hacer: compara el saldo y el límite del reporte con los estados de cuenta correspondientes a las fechas de actualización. Disputa el campo exacto y adjunta el estado de cuenta o el comprobante de pago.
3. Cuentas que no son tuyas
Qué se ve: aparece una deuda de una persona con tu nombre o de un familiar con un nombre parecido.
Por qué pasa: puede haber una confusión de identidad o, en algunos casos, fraude.
Cómo comprobarlo y qué hacer: verifica el acreedor, el número parcial y cualquier dato que ayude a distinguir al titular. Disputa la cuenta que no reconoces; si sospechas robo de identidad, considera presentar un reporte de fraude y revisar las protecciones disponibles para ese caso.
4. Identidad mezclada
Qué se ve: nombres, direcciones, números de Seguro Social o fechas de nacimiento que no te corresponden; también pueden aparecer cuentas abiertas en estados donde nunca viviste.
Por qué pasa: cuando se mezclan expedientes de personas distintas, un error de identidad puede dar lugar a más errores en cadena.
Cómo comprobarlo y qué hacer: revisa la sección de datos personales y compara cada dato con tus registros. Disputa primero los datos incorrectos de identidad y dirección; luego vuelve a revisar las cuentas relacionadas.
5. Pagos tardíos mal fechados o reportados
Qué se ve: un pago que hiciste a tiempo aparece marcado como 30 días tarde, o el atraso figura en un mes distinto.
Por qué pasa: puede haber un error en el historial reportado o una diferencia entre la fecha de pago y la fecha en que se procesó.
Cómo comprobarlo y qué hacer: compara el historial mensual del reporte con estados de cuenta y comprobantes que muestren fechas. Pide al acreedor que corrija el dato y disputa también el registro incorrecto ante el buró.
6. Estado de cuenta incorrecto o cuenta no autorizada
Qué se ve: una cuenta que cerraste aparece abierta, o figura una cuenta que nunca autorizaste.
Cómo comprobarlo y qué hacer: verifica la fecha y confirmación de cierre con el acreedor. Si la cuenta es desconocida, comprueba la titularidad y los datos asociados. Disputa el estado incorrecto o la cuenta no reconocida; si puede haber fraude, considera las medidas de protección pertinentes.
7. Información negativa que quizá ya superó el plazo aplicable
Qué se ve: información derogatoria que parece llevar más tiempo del permitido en el reporte.
Por qué pasa: las fechas pueden interpretarse mal o el dato puede no haberse actualizado correctamente. La sección 605 de la FCRA establece límites de permanencia: en general, muchas categorías de información negativa están sujetas a un plazo de siete años, mientras que ciertas bancarrotas pueden permanecer más tiempo.
Cómo comprobarlo y qué hacer: revisa el tipo de registro y las fechas relevantes, incluido el inicio de la morosidad cuando corresponda. Si crees que superó el plazo aplicable, disputa el dato con la documentación que tengas. Los plazos pueden variar: confirma cómo se aplica la regla a tu situación. No des por hecho que un elemento desaparecerá automáticamente en una fecha determinada.
8. Consultas que no reconoces
Qué se ve: una consulta de una empresa que no recuerdas. Las consultas duras suelen estar relacionadas con solicitudes de crédito; las suaves pueden aparecer por revisiones propias o de empresas con las que ya tienes relación y, por lo general, no afectan el puntaje.
Cómo comprobarlo y qué hacer: identifica el tipo, la fecha y quién solicitó el reporte. Si no reconoces una consulta dura, verifica si puede relacionarse con una solicitud que hiciste. Si no la autorizaste o sospechas fraude, pregunta a la empresa y disputa la consulta con el buró correspondiente.
Cómo detectar errores: un método práctico
- Pide los tres reportes de Equifax, Experian y TransUnion en AnnualCreditReport.com.
- Compáralos lado a lado. Un mismo dato puede estar correcto en un reporte y mal en otro, porque cada buró mantiene su propio archivo.
- Revisa primero la identidad y después cada cuenta, saldo, historial de pagos y consulta. Si necesitas una guía para orientarte entre formatos, consulta cómo leer un reporte de crédito de los tres burós.
- Registra cada hallazgo en una tabla antes de disputar:
| Buró | Acreedor | Número de cuenta parcial | Dato exacto | Por qué es incorrecto | Documento de respaldo |
|---|---|---|---|---|---|
| Equifax, Experian o TransUnion | Nombre reportado | Últimos dígitos visibles | Saldo, fecha, estado u otro campo | Explicación concreta | Estado de cuenta, recibo u otro documento |

El proceso de corrección, paso a paso
- Reúne documentos. Guarda copias del reporte y reúne estados de cuenta, comprobantes de pago, confirmaciones de cierre o correspondencia relacionada. Envía copias, no originales.
- Disputa con el buró que muestra el error, en línea o por correo. Identifica el dato, explica qué está mal y por qué, y solicita que se investigue y, si corresponde, se corrija. Cuando corresponda, disputa también con el acreedor o cobrador que proporcionó la información. La CFPB explica el proceso y qué incluir en una disputa en su guía para corregir errores en un reporte. Para preparar la explicación, revisa también cómo redactar una carta de disputa bajo la FCRA.
- Anota la fecha de envío y sigue los plazos. Por lo general, el buró tiene 30 días para investigar; en ciertas circunstancias puede disponer de hasta 15 días adicionales. La sección 611 de la FCRA describe el proceso y los plazos aplicables.
- Lee la respuesta y verifica el reporte. Si el buró actualizó un dato, solicita o revisa la versión corregida para confirmar que el cambio aparece como corresponde.
- Si el error continúa, puedes aportar información nueva, pedir que se añada una declaración de disputa al expediente o presentar una queja ante la CFPB y ante la agencia estatal correspondiente.
- Documenta todo: reportes, cartas, archivos adjuntos, fechas de envío, confirmaciones y respuestas. Un registro ordenado facilita el seguimiento de cada caso.
Si contratas una agencia de reparación de crédito
Antes de contratar, comprueba que la organización cumpla con la CROA. Entre otras protecciones, esta ley exige un contrato por escrito, reconoce un período de cancelación de tres días hábiles y prohíbe cobrar antes de completar el servicio. Puedes consultar el texto de la Credit Repair Organizations Act. Ninguna agencia puede garantizar que se elimine información negativa correcta.
De la revisión de reportes al seguimiento de casos
Detectar errores a escala puede ser complejo: hay que leer tres reportes por cliente, cada uno con un formato distinto, y organizar los hallazgos y su seguimiento. Vaelloo ofrece análisis con IA de reportes de Equifax, Experian y TransUnion para detectar cuentas negativas, errores y pagos tardíos en segundos; cartas de disputa y validación de deuda con un clic bajo la FCRA; disputa exprés con IA para priorizar los ítems de mayor impacto; y un CRM para dar seguimiento a rondas e historiales completos. Si quieres verlo aplicado a tu operación, agenda una conversación: el sistema se implementa dentro de la Mentoría de Imperio GT, que es la vía de acceso a la plataforma. La revisión de cada caso y sus documentos sigue siendo esencial, y no se garantiza ningún resultado.
Este artículo ofrece información general y no constituye asesoría legal. Los plazos y derechos pueden depender de los hechos y del tipo de información; considera consultar a un profesional cualificado sobre una situación concreta.
Preguntas frecuentes
¿Todo dato negativo en el reporte de crédito es un error?
No. Si la información negativa es correcta y está reportada conforme a las reglas aplicables, no se convierte en un error por afectar el puntaje ni tiene que eliminarse.
¿Debo revisar los tres reportes aunque uno parezca correcto?
Sí. Equifax, Experian y TransUnion pueden mostrar información distinta. Compara cada reporte y disputa el dato con el buró donde aparezca incorrectamente.
¿Cuánto tarda una disputa?
Generalmente, el buró debe investigar dentro de 30 días. En ciertas circunstancias, el plazo puede extenderse hasta 15 días adicionales; consulta la sección 611 de la FCRA.
¿Una consulta suave afecta mi puntaje?
Por lo general, no. Las consultas suaves suelen incluir revisiones propias o ciertas revisiones de empresas. Si no reconoces una consulta dura, revisa quién la hizo y si corresponde a una solicitud que autorizaste.