Cómo leer un reporte de crédito de los tres burós sin perderte
Leer un reporte de crédito con criterio es el paso que define la calidad de todo lo que viene después. Antes de preparar una disputa o explicarle un hallazgo a un cliente, hay que identificar qué información aparece, qué significa cada campo y si los datos encajan con los documentos disponibles.
Esta guía te ayudará a leer un reporte de crédito de principio a fin y a explicar sus secciones con claridad. También sirve como referencia para responder una pregunta común: cómo leer mi reporte de crédito sin quedarme solo con el puntaje o con una cuenta que llama la atención.
Si necesitas el contexto completo del proceso antes de entrar en el detalle del documento, empieza por qué es la reparación de crédito y cómo funciona realmente.
Por qué existen tres versiones del reporte
Equifax, Experian y TransUnion son compañías de reporte de crédito independientes. Los acreedores y otros proveedores de información reportan a los burós con los que trabajan, y no necesariamente envían datos a los tres. Además, cada compañía puede actualizar la información en momentos distintos. Por eso, un reporte de crédito de los tres burós puede mostrar diferencias en saldos, fechas, cuentas o historial.
En Estados Unidos, puedes solicitar informes gratuitos de cada compañía a través de AnnualCreditReport.com. La ley federal establece el derecho a un informe gratuito de cada buró cada 12 meses; actualmente, también puedes consultar los informes semanalmente sin costo. El CFPB explica cómo funcionan las compañías de reporte de crédito y dónde obtener información sobre ellas.
Que un dato aparezca en un solo buró no demuestra por sí mismo que sea incorrecto. Primero conviene comparar el campo con el historial del consumidor y los documentos disponibles.
Anatomía: ubica las secciones por su contenido
El orden y los nombres de las secciones varían entre Equifax, Experian y TransUnion. Un buró puede agrupar las colecciones en un bloque aparte; otro puede mostrarlas junto con las cuentas. En lugar de buscar una sección en una página fija, localiza cada bloque por lo que contiene.

1. Datos de identificación personal
Busca nombres y variantes, direcciones actuales y anteriores, y empleadores. Revisa si la información corresponde al consumidor. Un domicilio anterior o una variación razonable del nombre no es necesariamente un error, pero datos desconocidos pueden justificar una revisión más detallada.
2. Cuentas e historial de pagos
Este es el bloque más útil para revisar las obligaciones de crédito. Puede incluir tarjetas, préstamos, hipotecas y cuentas cerradas, con detalles como saldo, estado y pagos reportados mes a mes. Los datos pueden variar entre burós, así que compara las cuentas y los campos disponibles en cada versión.
3. Consultas
Las consultas hard suelen registrarse cuando se solicita crédito y un posible acreedor revisa el archivo para tomar una decisión. Las consultas soft pueden aparecer cuando el propio consumidor revisa su crédito o cuando una empresa realiza una revisión que no corresponde a una solicitud nueva. Las consultas soft normalmente no afectan el puntaje. Verifica el nombre de la empresa, la fecha y si reconoces el contexto.
4. Cuentas en cobranza
Una colección puede aparecer como un registro separado o dentro de las cuentas. Revisa quién reporta, quién fue el acreedor original cuando se identifica, el saldo, el estado y las fechas disponibles. Distingue la fecha en que la cuenta fue entregada o vendida de la fecha del primer incumplimiento.
5. Registros públicos
Según el buró y la información que mantenga, el reporte puede incluir registros como bancarrotas, juicios o gravámenes. No asumas que todos los reportes mostrarán la misma información ni que cada registro tendrá el mismo formato. Anota qué aparece y verifica que identifique correctamente al consumidor.
6. Declaraciones del consumidor y disputas previas
Algunos reportes incluyen una declaración del consumidor, notas asociadas a una disputa o información sobre el resultado de una revisión anterior. Lee el texto completo y confirma a qué cuenta o asunto se refiere.
Un campo a la vez: cómo interpretar una cuenta
Para explicar una cuenta, primero identifica el acreedor y el número parcial que muestra el reporte. Luego recorre los datos en orden. Los nombres exactos de los campos cambian, pero su propósito suele ser comparable.
| Campo | Qué revisar |
|---|---|
| Nombre y número de cuenta | Confirma que reconoces al acreedor. Usa solo los dígitos parciales visibles para identificar la cuenta. |
| Tipo de cuenta | Indica si es revolving, installment, mortgage, open/charge u otra categoría. |
| Titularidad y responsabilidad | Puede señalar cuenta individual, conjunta, usuario autorizado o cosigner. No atribuyas automáticamente al consumidor la responsabilidad de cualquier cuenta que aparece en su archivo. |
| Estado de la cuenta | Puede decir al día, atrasada, cerrada, charge-off, en cobranza, transferida o vendida. Lee también los comentarios que acompañan al estado. |
| Fecha de apertura | Indica cuándo se abrió la cuenta, no cuándo se actualizó por última vez. |
| Fecha del último pago y de actualización | Son fechas distintas: una registra un pago; la otra puede reflejar cuándo el proveedor reportó información al buró. |
| Monto del crédito o monto original | En un préstamo puede describir la cantidad original; en una tarjeta puede aparecer un máximo histórico u otro valor reportado. No equivale necesariamente al saldo actual. |
| Saldo actual y pago mensual | El saldo es lo que se reporta como adeudado en esa fecha. El pago mensual programado no siempre es igual al pago realizado. |
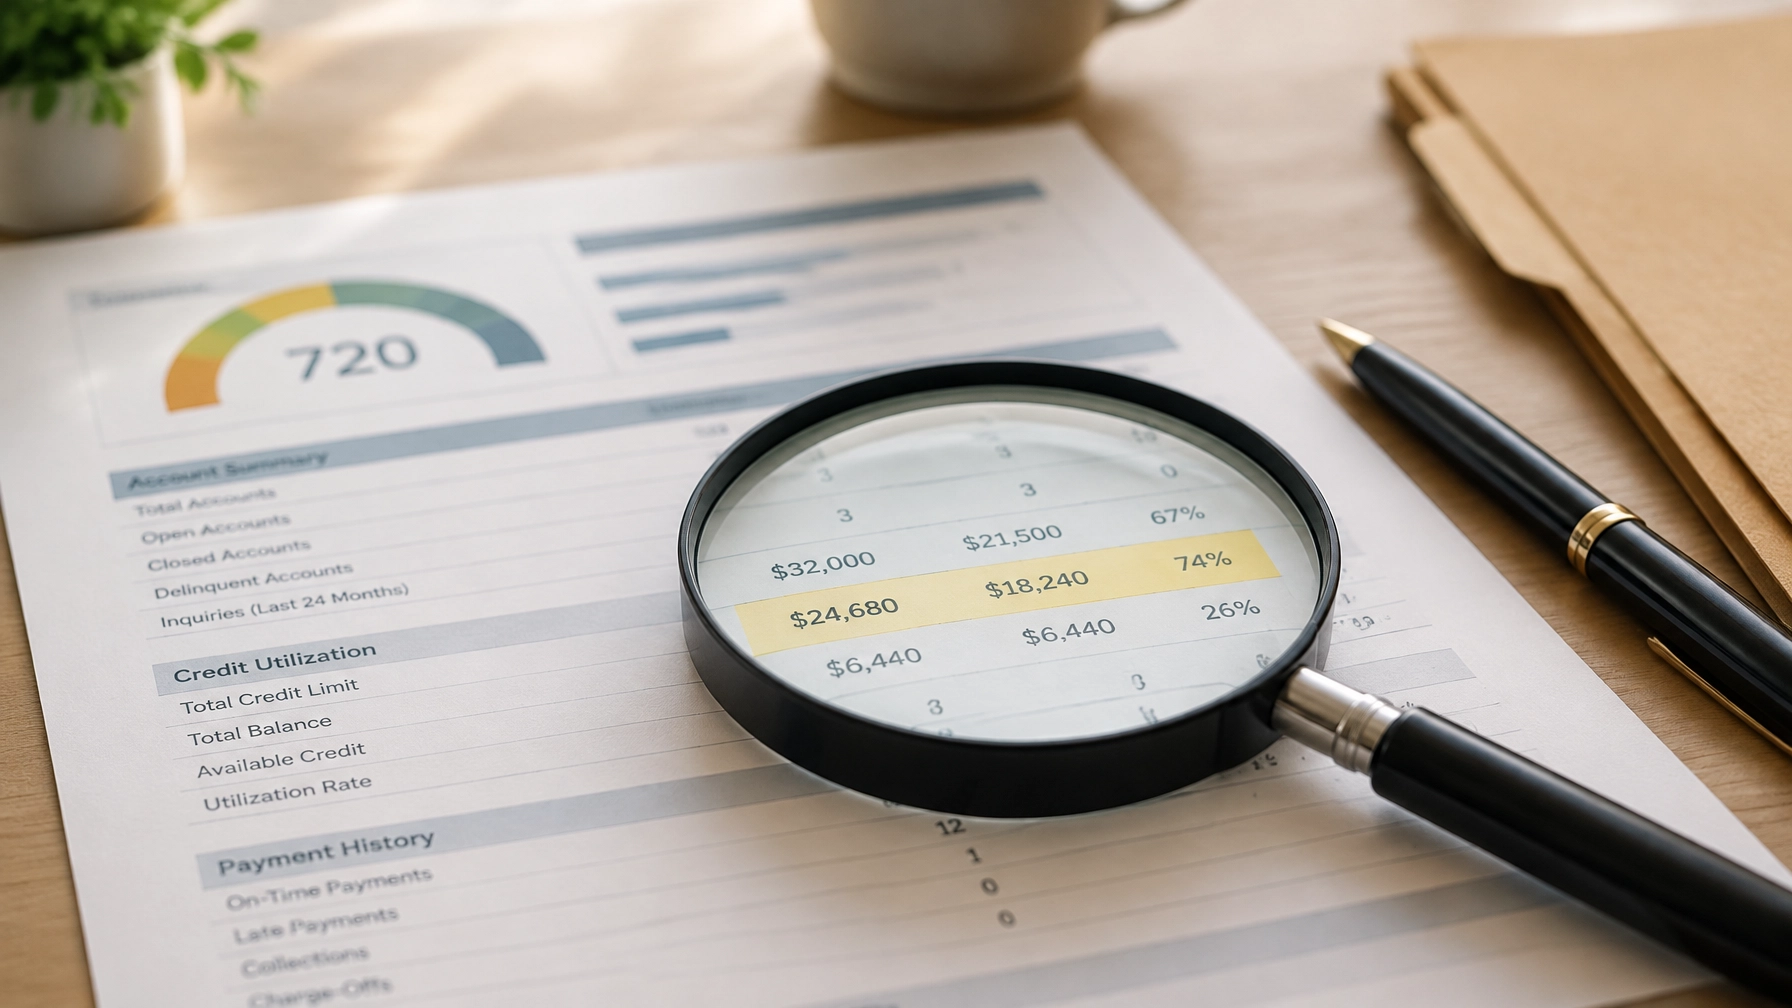
| Límite y utilización | En cuentas revolving, compara el saldo con el límite. La utilización suele calcularse como saldo dividido entre límite, pero depende de los valores reportados y de la fecha de actualización. |
| Historial de pagos | Un calendario mensual suele mostrar aproximadamente 24 a 30 meses, aunque la presentación varía. Busca qué mes corresponde a cada código y qué indica la leyenda del buró. |
| Códigos de comentario | Remark codes pueden indicar, por ejemplo, que la cuenta fue transferida, cerrada o disputada. Comprueba la descripción del código en el reporte. |
| Fechas de morosidad y obsolescencia | En colecciones, presta atención a la fecha del primer incumplimiento y a cualquier fecha estimada de eliminación que muestre el buró. |
Un estado “al día” describe la situación reportada en un momento concreto, no necesariamente todo el historial. A la inversa, una cuenta cerrada puede seguir mostrando un saldo o historial. Lee los campos en conjunto antes de sacar conclusiones.
Fechas que pueden afectar cuánto tiempo aparece un dato
La fecha importante para una cuenta en colección o charge-off suele ser la del primer incumplimiento que continuó sin ponerse al día. La FCRA establece límites para reportar cierta información negativa, y el cálculo depende del tipo de dato y de las fechas aplicables. Para colecciones y charge-offs, el período federal generalmente se calcula a partir del incumplimiento inicial, con un plazo adicional de 180 días antes de contar los siete años.
No confundas esa fecha con la fecha en que una cuenta se vendió, se transfirió o fue asignada a un cobrador. Si el reporte muestra una fecha de morosidad que parece reiniciar el período, compárala con los registros disponibles y revisa la regla aplicable antes de concluir que hay un error.
Qué esperar de cada tipo de cuenta
| Tipo | Cómo suele funcionar | Qué revisar |
|---|---|---|
| Revolving | Tarjeta de crédito o línea reutilizable. Tiene un límite y un saldo que puede cambiar. | Límite, saldo, historial mensual, estado y relación entre saldo y límite. |
| Installment | Préstamo con monto y pagos programados, como un préstamo de auto o estudiantil. | Monto original, pagos, saldo pendiente, plazo y estado. |
| Mortgage | Préstamo hipotecario con pagos periódicos y condiciones específicas. | Titularidad, saldo, estado, atrasos y fechas de reporte. |
| Charge-off | El acreedor clasifica una deuda como pérdida contable después de una morosidad prolongada. No significa automáticamente que la deuda se haya cancelado. | Acreedor actual, saldo, fechas y comentarios. Revisa si luego aparece una cuenta de cobranza relacionada. |
| Colección | Un cobrador o comprador de deuda reporta una obligación vencida. | Acreedor original, entidad que reporta, saldo, primer incumplimiento y relación con la cuenta original. |
| Usuario autorizado | La persona puede usar una cuenta ajena, pero su relación con la obligación no es la misma que la de un titular conjunto. | Que la categoría de titularidad esté bien identificada y que el consumidor reconozca la cuenta. |
| Cuenta cerrada con saldo | La cuenta ya no está abierta para nuevas compras, pero todavía puede quedar un monto por pagar. | Estado, saldo, fecha de cierre y pagos posteriores. |
Una cuenta sana suele mostrar pagos al día y datos coherentes con los estados de cuenta y el historial del consumidor. Una cuenta problemática puede incluir pagos tardíos, saldos inesperados, un estado incompatible con documentos o una titularidad que no coincide. Sin embargo, “problemática” no siempre significa “incorrecta”: una cuenta puede estar reportada correctamente aunque el consumidor no esté de acuerdo con su efecto.
Cómo detectar un dato que no cuadra
Usa esta lista como punto de partida. Cada señal requiere verificar los hechos y, cuando sea posible, reunir evidencia:
- Cuenta que el consumidor no reconoce. Confirma primero si puede corresponder a un acreedor que opera con otro nombre o a una cuenta conjunta.
- La misma cuenta aparece dos veces. Compara números parciales, fechas, acreedor original y entidad que reporta para distinguir duplicados de una cuenta transferida.
- El saldo no coincide con el estado de cuenta. Ten en cuenta la fecha del saldo y los pagos que pudieron registrarse después.
- Se muestra un pago tardío que el consumidor dice que nunca ocurrió. Comprueba el mes, el historial de pagos y los comprobantes.
- Una cuenta figura como impaga aunque ya se pagó o liquidó. Revisa cuándo se hizo el pago y cuándo se actualizó el reporte.
- Una colección muestra un monto mayor al original sin una explicación clara. Verifica el saldo, el acreedor original y la documentación de la cuenta.
- Aparece una consulta que el consumidor no reconoce. Identifica quién la realizó y si hubo una solicitud de crédito relacionada.
- El nombre o la dirección son incorrectos. Un conjunto de datos ajenos puede sugerir mezcla de expedientes, aunque una variante menor del nombre puede tener una explicación legítima.
- Aparece una cuenta de un ex cónyuge que no corresponde al consumidor. Comprueba titularidad, fechas y cualquier relación conjunta previa.
- La fecha de morosidad parece anterior a la real. Compara la fecha del primer incumplimiento con registros y comunicaciones.
- Una cuenta sigue marcada como abierta después del cierre. Verifica la fecha y las condiciones del cierre; la cuenta puede conservar saldo aunque esté cerrada.
- El límite de crédito está mal informado. Un límite incorrecto puede distorsionar la utilización calculada.
- El estado no coincide con el historial mensual. Por ejemplo, revisa una cuenta que aparece al día junto a un atraso reciente.
- Hay información que parece permanecer más allá del período aplicable. Revisa el tipo de registro y las fechas pertinentes antes de determinar si está obsoleto.
No todo dato que sorprende es un error. Puede haber diferencias legítimas por fechas de actualización o por la manera en que cada buró presenta la información. Una discrepancia entre burós, por sí sola, tampoco demuestra que uno de ellos esté equivocado.
Si se identifica información que parece inexacta o incompleta, el consumidor puede disputar el dato con el buró y, según el caso, con la empresa que lo proporcionó. La sección 611 de la FCRA establece el proceso de reinvestigación. En general, el buró dispone de 30 días para investigar, con hasta 15 días adicionales en ciertas circunstancias. Consulta también la guía de la FTC sobre cómo disputar errores en los reportes.
Para ver cómo organizar una explicación y los documentos de respaldo, revisa cómo redactar cartas de disputa de crédito bajo la FCRA.
Documenta el hallazgo para que sirva después
Una observación verbal se puede perder. Para convertirla en un hallazgo útil:
- Guarda una copia fechada de cada reporte y conserva el PDF original sin modificar.
- Marca en una copia de trabajo la página y el campo que requiere revisión.
- Registra cada hallazgo por separado en una tabla de seguimiento.
- Adjunta copias de documentos pertinentes, como estados de cuenta, comprobantes de pago o correspondencia.
- Anota la fecha en que se revisó y el estado del seguimiento. Conserva la respuesta y cualquier reporte actualizado.
Una tabla sencilla puede incluir: buró, acreedor, número de cuenta parcial, tipo de problema, evidencia disponible y estado. Si el reporte muestra números sensibles, evita reproducirlos completos en notas o comunicaciones internas que no los necesiten.

Errores frecuentes al leer un reporte
- Confundir el saldo actual con el monto original o el máximo histórico.
- Tratar una consulta hard como si fuera una cuenta.
- Mirar solo el puntaje y no revisar los datos que lo acompañan.
- Ignorar el historial de pagos mes a mes.
- Comparar solo un buró y asumir que los otros muestran lo mismo.
- Leer una fecha de actualización como si fuera la fecha del último pago.
- Pasar por alto titularidad, comentarios o códigos de estado.
- No revisar las fechas que pueden determinar cuándo cierta información deja de reportarse.
Una rutina consistente ayuda a evitar estas confusiones: identifica la sección, interpreta los campos, compara con documentos y registra lo que aún necesita verificación.
Qué significa para una agencia
Revisar a mano reportes de tres burós puede tomar tiempo, sobre todo cuando el equipo administra varios casos y debe documentar cada hallazgo. La tecnología puede ayudar a ordenar ese trabajo, pero no sustituye la verificación humana de los hechos ni la decisión de si existe una base para disputar.
Vaelloo analiza con IA reportes de Equifax, Experian y TransUnion para detectar cuentas negativas, errores y pagos tardíos en segundos. También ofrece un generador de cartas de disputa y validación de deuda con un clic bajo FCRA, disputa exprés con IA para priorizar ítems, y un CRM para asignar casos y dar seguimiento a rondas e historiales. Los flujos y plantillas se pueden personalizar con las cartas propias de cada negocio; las cartas pueden enviarse por Sprint Mail o descargarse en PDF.
Cuando el equipo ya distingue qué dato no cuadra, el paso siguiente es decidir qué se atiende primero: puedes ver cómo se hace en cómo priorizar los ítems de mayor impacto en una disputa exprés.
La revisión humana sigue siendo indispensable antes de disputar. Una herramienta puede señalar algo para examinar, pero el profesional debe validar los datos, revisar los documentos y confirmar que cualquier comunicación describa fielmente el caso. Los resultados varían según cada situación, y ninguna plataforma puede garantizar cambios en un reporte o en un puntaje.
Vaelloo ofrece instalación completa en menos de 24 horas, un flujo operativo en 6 clics y automatización que puede ahorrar hasta 20 horas semanales por empleado, según el uso. También incluye migración asistida gratuita, acompañamiento para escalar con la Mentoría de Imperio GT, una garantía de satisfacción de 180 días con devolución del 100% de la inversión y no requiere contratos de permanencia. El acceso a la plataforma se obtiene mediante la Mentoría de Imperio GT: no se ofrece como una suscripción de software abierta ni se contrata por separado. Puedes conocer la plataforma de Vaelloo y ver cómo elegir un credit repair software para tu agencia.
En resumen
- Revisa los datos por sección y por campo, no solo el puntaje.
- Compara Equifax, Experian y TransUnion, pero no supongas que toda diferencia es un error.
- Documenta cada hallazgo con fechas, evidencia y una copia del reporte.
- Usa automatización para organizar la revisión, y criterio humano para validar cualquier paso posterior.
Una lectura cuidadosa permite explicar mejor el reporte y decidir qué merece investigarse. Si quieres ver cómo Vaelloo puede encajar en el flujo de tu agencia, puedes agendar una conversación y revisar el alcance de la Mentoría de Imperio GT.
Este artículo ofrece información general y no constituye asesoría legal. Las circunstancias de cada caso pueden variar.