Qué es la reparación de crédito y cómo funciona realmente (guía 2026)
La reparación de crédito consiste en revisar los reportes de crédito y disputar información que sea inexacta, incompleta o que no pueda verificarse. Puede ayudar a corregir errores en el historial, pero no es un método para borrar toda información negativa ni una promesa de aumentar el puntaje.
Esta distinción importa tanto si eres consumidor como si estás pensando en ofrecer el servicio. A continuación explicamos qué permite la ley, cómo se tramita una disputa y qué necesita una agencia para manejar los casos de forma ordenada.
Qué es —y qué no es— la reparación de crédito
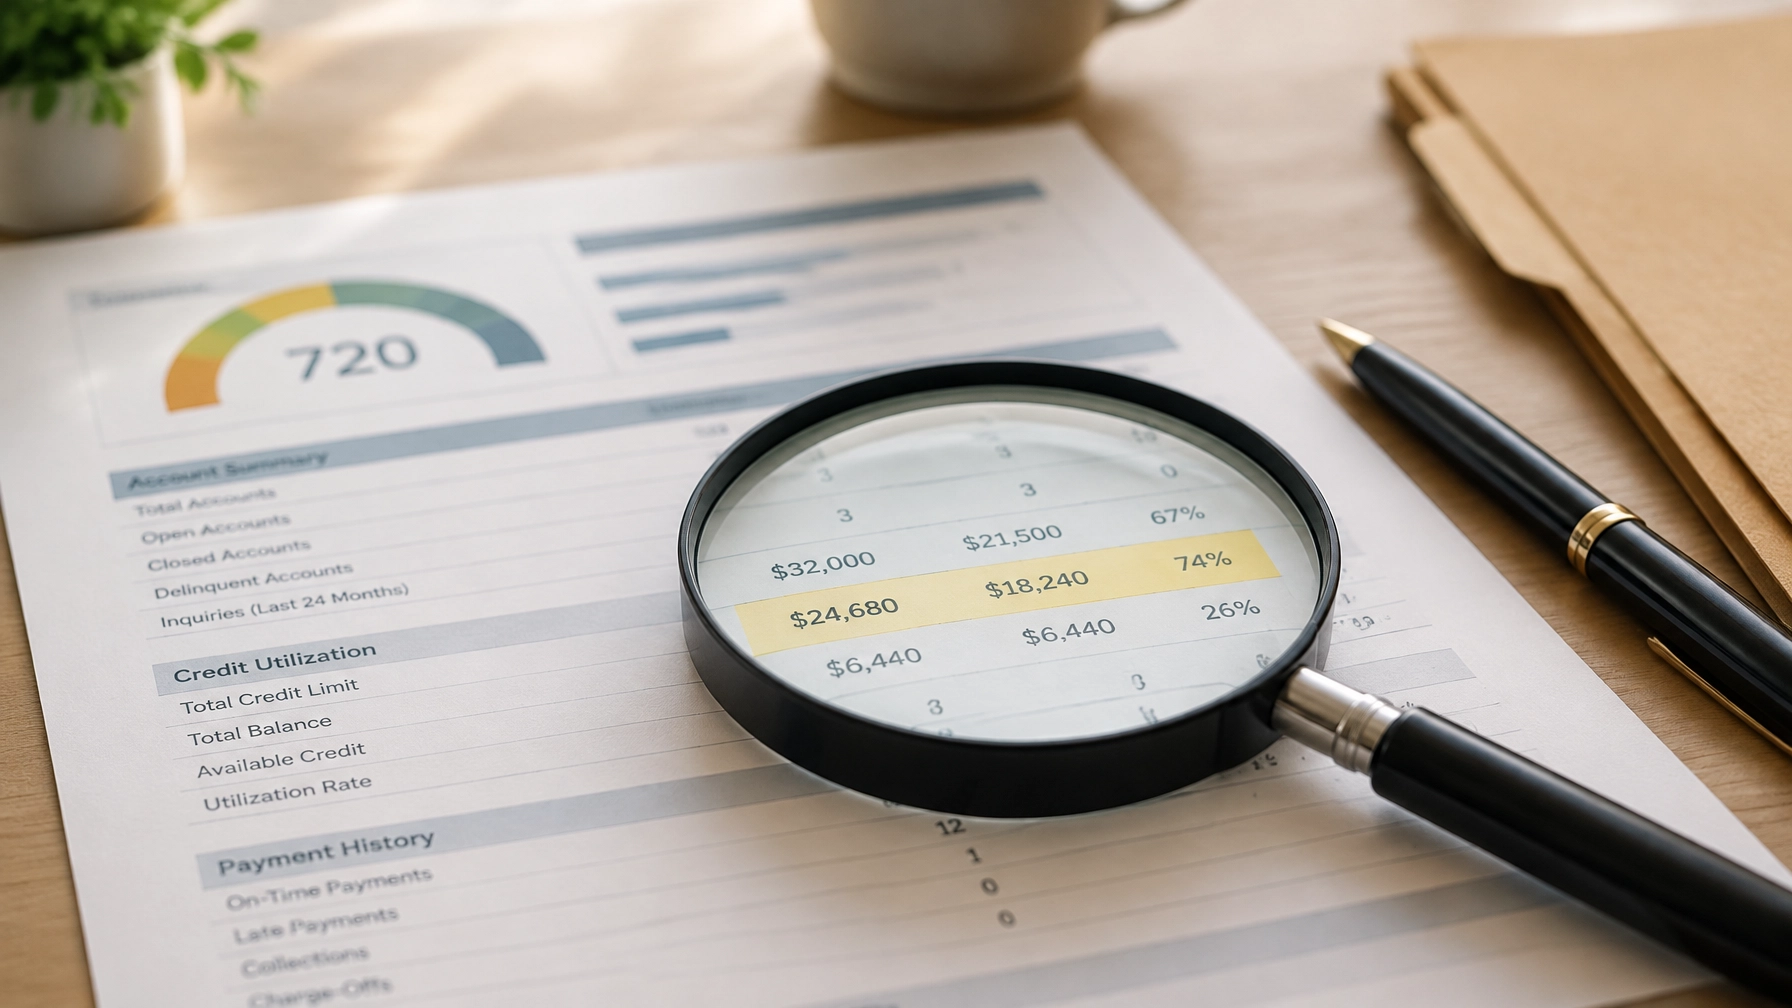
Los reportes de Equifax, Experian y TransUnion reúnen información sobre cuentas e historial de pagos. A veces pueden contener datos incorrectos: por ejemplo, una cuenta que no pertenece al consumidor, un saldo erróneo o un pago tardío reportado de forma inexacta.
La reparación de crédito busca identificar esos problemas y solicitar que se investiguen. Si la información resulta incorrecta, incompleta o no verificable, puede corregirse o eliminarse del reporte. En cambio, los burós no tienen que borrar información negativa que sea correcta y esté debidamente verificada solo porque perjudique el puntaje.
Ninguna agencia puede garantizar que una disputa tenga éxito o que el puntaje suba. Cada caso depende de los datos del reporte y de la investigación que realicen el buró y, cuando corresponda, la empresa que proporcionó la información.
Qué dicen la FCRA y la CROA
La Fair Credit Reporting Act (FCRA) reconoce el derecho del consumidor a disputar información que considere inexacta o incompleta. Su sección 611 establece que el buró debe realizar una reinvestigación, generalmente dentro de 30 días desde que recibe la disputa. En ciertas circunstancias —por ejemplo, si el consumidor entrega información relevante durante el período inicial— el plazo puede extenderse hasta 15 días adicionales. El texto completo está disponible en la sección 611 de la FCRA.
El consumidor también puede solicitar copias gratuitas de sus reportes bajo las condiciones previstas por la ley. Para consultar los reportes gratuitos disponibles, visita AnnualCreditReport.com, el sitio autorizado para solicitarlos. El CFPB explica cómo disputar errores en un reporte y cuánto puede tardar la investigación en su guía sobre los plazos.
Quien presta servicios de reparación de crédito también debe tener en cuenta la Credit Repair Organizations Act (CROA). Entre otras protecciones, esta ley exige determinadas divulgaciones y un contrato por escrito, contempla el derecho a cancelar dentro de tres días hábiles y restringe el cobro antes de completar los servicios acordados. También prohíbe afirmaciones falsas o engañosas. Consulta la guía de la FTC sobre reparación de crédito y el texto de la CROA. Las obligaciones estatales y los detalles de cada operación pueden variar, así que una agencia debe buscar asesoría legal adecuada.
Cómo funciona el proceso, paso a paso
- Obtener los reportes. El consumidor revisa sus reportes de los tres burós y busca diferencias o información que no reconoce.
- Identificar el problema concreto. Conviene anotar qué dato se cuestiona, por qué parece incorrecto y qué documentos podrían respaldar la explicación.
- Presentar una disputa. Puede enviarse al buró que muestra el error y, según el caso, también a la empresa que proporcionó la información. La disputa debe explicar los hechos con claridad.
- Esperar la investigación. El buró revisa el reclamo y transmite la información pertinente al proveedor de datos. El plazo general es de 30 días desde que recibe la disputa, con posibles extensiones limitadas según la ley.
- Revisar la respuesta. Si el buró determina que el dato es inexacto, incompleto o no verificable, debe corregirlo o eliminarlo. Si no cambia, el consumidor puede revisar el resultado, aportar información adicional o considerar los siguientes pasos disponibles.

Qué se puede lograr y qué no
Una disputa bien fundamentada puede corregir información incorrecta o lograr que se retire un dato que no pueda verificarse. Eso puede mejorar la precisión del reporte y, dependiendo del caso, influir en el puntaje.
Pero disputar no garantiza un cambio. Una cuenta correcta no se vuelve incorrecta por incluirla en una carta, y enviar reclamos genéricos o sin fundamento no es una estrategia responsable. Los resultados varían según la situación de cada persona. Desconfía de cualquier promesa de eliminar información exacta o de asegurar un puntaje determinado.
Cuánto tarda realmente
La investigación suele tomar hasta 30 días desde que el buró recibe la disputa. La ley permite hasta 15 días adicionales en circunstancias específicas. El proceso completo puede tardar más si hay que reunir documentos, enviar una nueva disputa con información adicional o revisar respuestas de distintas entidades.
Por eso, la reparación de crédito normalmente no es un proceso de una semana. Puede implicar varias rondas de revisión, y cada paso depende de la respuesta y de la información disponible. Para una agencia, registrar fechas, documentos y respuestas ayuda a dar seguimiento sin presentar los plazos como una garantía de resultado.
Cómo se gestiona este trabajo a escala en una agencia
El cuello de botella suele ser el trabajo manual: comparar reportes, organizar documentos, preparar cartas, asignar tareas y recordar seguimientos. Cuando la información vive en hojas de cálculo, correos y carpetas distintas, cada expediente puede exigir tiempo adicional de coordinación.
Un proceso centralizado ayuda a que el equipo sepa qué revisar, quién tiene asignado el caso y qué respuesta está pendiente. En su guía sobre cómo automatizar una agencia de reparación de crédito y escalar sin contratar más personal, Vaelloo explica cómo reducir tareas repetitivas sin reemplazar la revisión humana.
Vaelloo ofrece análisis con IA de reportes de Equifax, Experian y TransUnion para detectar cuentas negativas, errores y pagos tardíos; generación de cartas de disputa y validación de deuda con un clic; y una función de disputa exprés con IA que prioriza ítems de mayor impacto. También incluye CRM para asignar casos por empleado y seguir rondas e historiales, además de flujos y plantillas personalizables con las cartas propias del negocio. Las cartas se pueden enviar por Sprint Mail o descargar en PDF.
La plataforma indica que la instalación completa toma menos de 24 horas, que su automatización puede ahorrar hasta 20 horas semanales por empleado y que el flujo operativo se realiza en seis clics. También ofrece migración asistida gratuita, apoyo de la Mentoría de Imperio GT para escalar, garantía de satisfacción de 180 días con devolución del 100% de la inversión y no requiere contratos de permanencia. El ahorro real depende de cada operación; revisa las condiciones aplicables. Vale la pena aclararlo: el acceso a la plataforma se obtiene mediante la Mentoría de Imperio GT, no como una licencia de software que se compra aparte.

Si estás evaluando herramientas, consulta esta guía sobre cómo elegir el software adecuado para una agencia de reparación de crédito en 2026. Y si te interesa Vaelloo en particular, ten claro desde el principio que el sistema se implementa dentro de la Mentoría de Imperio GT, así que conviene agendar una conversación para ver el alcance completo. Si quieres emprender, revisa también la guía para iniciar una agencia de reparación de crédito en Estados Unidos.
Hacerlo por cuenta propia o contratar una agencia
Un consumidor puede solicitar sus reportes, revisar los datos y disputar errores sin pagar a una empresa de reparación de crédito. La FTC explica cómo ayudarse a uno mismo. Una agencia puede ofrecer apoyo para organizar el proceso y dar seguimiento, pero no tiene poderes especiales para obligar a un buró a borrar información correcta.
Antes de contratar, lee el contrato, entiende qué servicios se ofrecen, verifica las condiciones de cancelación y desconfía de garantías de resultados o solicitudes de disputar información que sabes que es correcta.
Preguntas frecuentes
¿La reparación de crédito es legal?
Sí. Disputar información inexacta o incompleta es un derecho bajo la FCRA. Las empresas que ofrecen servicios de reparación de crédito también deben cumplir la CROA y las demás reglas federales y estatales que correspondan.
¿Es lo mismo que un asesor de crédito?
No necesariamente. La reparación de crédito se enfoca en revisar reportes y disputar posibles errores. Un asesor de crédito suele ayudar a comprender deudas, presupuesto y opciones de manejo financiero. Antes de contratar, pregunta qué servicio recibirás y qué costos implica.
¿Disputar un dato daña mi crédito?
Presentar una disputa no es, por sí mismo, un factor negativo del puntaje. Sin embargo, si la investigación corrige o actualiza información, el cambio en el reporte podría influir en el puntaje, según los datos y el modelo utilizados.
¿Puedo reparar mi crédito sin pagar?
Sí. Puedes solicitar tus reportes gratuitos y disputar errores por tu cuenta. Contratar una agencia es opcional; no garantiza un resultado distinto al que la ley permite obtener mediante una disputa fundamentada.
La reparación de crédito funciona mejor cuando empieza por una revisión cuidadosa, una explicación concreta y expectativas realistas. Para el consumidor, eso significa conocer sus derechos y verificar cada dato. Para una agencia, significa establecer un proceso claro, cumplir las obligaciones aplicables y usar herramientas que reduzcan el trabajo manual sin sustituir el criterio del equipo.