Cuánto tarda de verdad la reparación de crédito
Si te preguntas cuánto tarda la reparación de crédito, la respuesta honesta es que no hay un plazo único: el proceso se cuenta en rondas y cada una depende, entre otras cosas, del plazo de investigación del buró y de cuántos ítems se disputan. Los tiempos legales corresponden a la investigación, no garantizan un resultado, y nadie serio puede prometerte una fecha exacta para corregir tu crédito.
Una disputa bien preparada puede avanzar en una ronda, mientras que un caso con varios errores, documentos faltantes o respuestas que requieren seguimiento puede necesitar más. Y si una información es correcta y verificable, disputar no significa que vaya a desaparecer.
1. Qué es una ronda en la reparación de crédito
Una ronda es un ciclo de revisión, envío y seguimiento. En términos sencillos, suele incluir estos pasos:
- Revisar los reportes de crédito.
- Identificar los ítems que podrían contener un error.
- Reunir los documentos que respalden cada disputa.
- Enviar las disputas al buró correspondiente.
- Esperar el resultado de la investigación.
- Revisar la respuesta y los reportes actualizados.
- Decidir si hay fundamento y nueva información para una ronda posterior.
La siguiente ronda se apoya en lo que ocurrió en la anterior. Por ejemplo, una respuesta puede revelar que hace falta un documento o aclarar qué dato se verificó. Enviar muchas disputas de golpe no elimina los tiempos de investigación ni sustituye el análisis de cada respuesta.
Para preparar disputas claras y específicas, consulta nuestra guía sobre cómo redactar una carta de disputa bajo la FCRA. Si tienes varios ítems y necesitas ordenarlos, también puedes leer cómo priorizar los ítems de mayor impacto en una disputa.
2. El reloj legal: qué cuenta y qué no
En general, cuando un buró recibe una disputa, debe completar su investigación dentro de 30 días. En ciertas circunstancias puede disponer de hasta 15 días adicionales; por ejemplo, si recibe información relevante del consumidor durante el período inicial. Los detalles están en la sección 611 de la FCRA y en la explicación del CFPB sobre los plazos para corregir un error.
Ese período es para investigar la disputa, no para prometer que el crédito estará “arreglado” en 30 días. En la práctica, hay que contar también los días que pueden tomar el envío y la entrega de documentos, la comunicación entre el buró y la empresa que reportó el dato, y la actualización del reporte después de la respuesta. El buró debe notificar los resultados dentro de los cinco días hábiles posteriores a completar la investigación.
Disputar directamente con el acreedor o proveedor de la información es otro proceso. No tiene exactamente el mismo reloj que una disputa presentada ante el buró y puede tomar más tiempo. El CFPB explica cómo disputar errores y señala que, por lo general, los proveedores también investigan y responden. El calendario y los pasos pueden depender de cómo se presenta el reclamo.
3. Por qué no es de una semana
1. El buró tiene un plazo legal. La agencia de reparación de crédito y el consumidor no controlan cuánto tarda el buró en investigar. Preparar y enviar una disputa con rapidez no permite saltarse el período de investigación.
2. La información necesita viajar y actualizarse. Las cartas, los documentos y las respuestas pasan entre sistemas y organizaciones. Incluso después de una investigación, puede hacer falta tiempo para que el resultado se refleje en el reporte actualizado.
3. Una carta enorme no necesariamente acelera nada. Enviar un bloque de reclamos sin explicar cada ítem ni aportar información suficiente puede dificultar la investigación. La FCRA permite que el buró no investigue una disputa que razonablemente considere frívola o irrelevante, por ejemplo, si no identifica qué dato se cuestiona o no ofrece información suficiente.
4. Puede haber varias rondas. Cada respuesta aporta información para decidir el siguiente paso. Si un resultado no resuelve el problema, puede ser necesario revisar qué evidencia existe, aclarar los hechos o determinar si hay una base nueva para continuar. Repetir el mismo reclamo sin información adicional no acelera el proceso.
5. Acreedores y cobradores responden a su ritmo. El buró puede pedir que la empresa que proporcionó el dato investigue. Si se necesita verificar información con un acreedor o un cobrador, el ritmo de respuesta de ese tercero también influye en el calendario.

4. Qué puede alargar el proceso
Algunos casos requieren más preparación o seguimiento que otros:
- Muchos ítems disputados: hay que identificar cada cuenta, revisar qué aparece en cada buró y reunir el respaldo pertinente.
- Identidad mezclada o robo de identidad: puede ser necesario aportar documentos de identidad, reportes de fraude u otra información para explicar qué datos no corresponden. Los pasos pueden variar según el caso.
- Cuentas de colección con varios intermediarios: identificar quién reporta cada dato y a quién dirigir una solicitud puede tomar tiempo.
- Pruebas que no están a mano: estados de cuenta, comprobantes de pago o correspondencia pueden estar archivados, desactualizados o requerir una solicitud.
- Cambios de dirección o datos de contacto: una dirección incorrecta o inconsistente puede complicar la recepción de cartas y respuestas.
- Disputas repetidas: volver a presentar el mismo reclamo, sin datos nuevos ni una explicación distinta, puede no ayudar a resolverlo y sumar trabajo innecesario.
Si aún necesitas obtener los reportes para empezar, puedes solicitarlos mediante AnnualCreditReport.com, el sitio autorizado para acceder a reportes de crédito gratuitos.
5. Qué puede ayudar a avanzar sin prometer un resultado
Aunque no se puede controlar el tiempo de investigación del buró, sí puedes preparar mejor cada etapa:
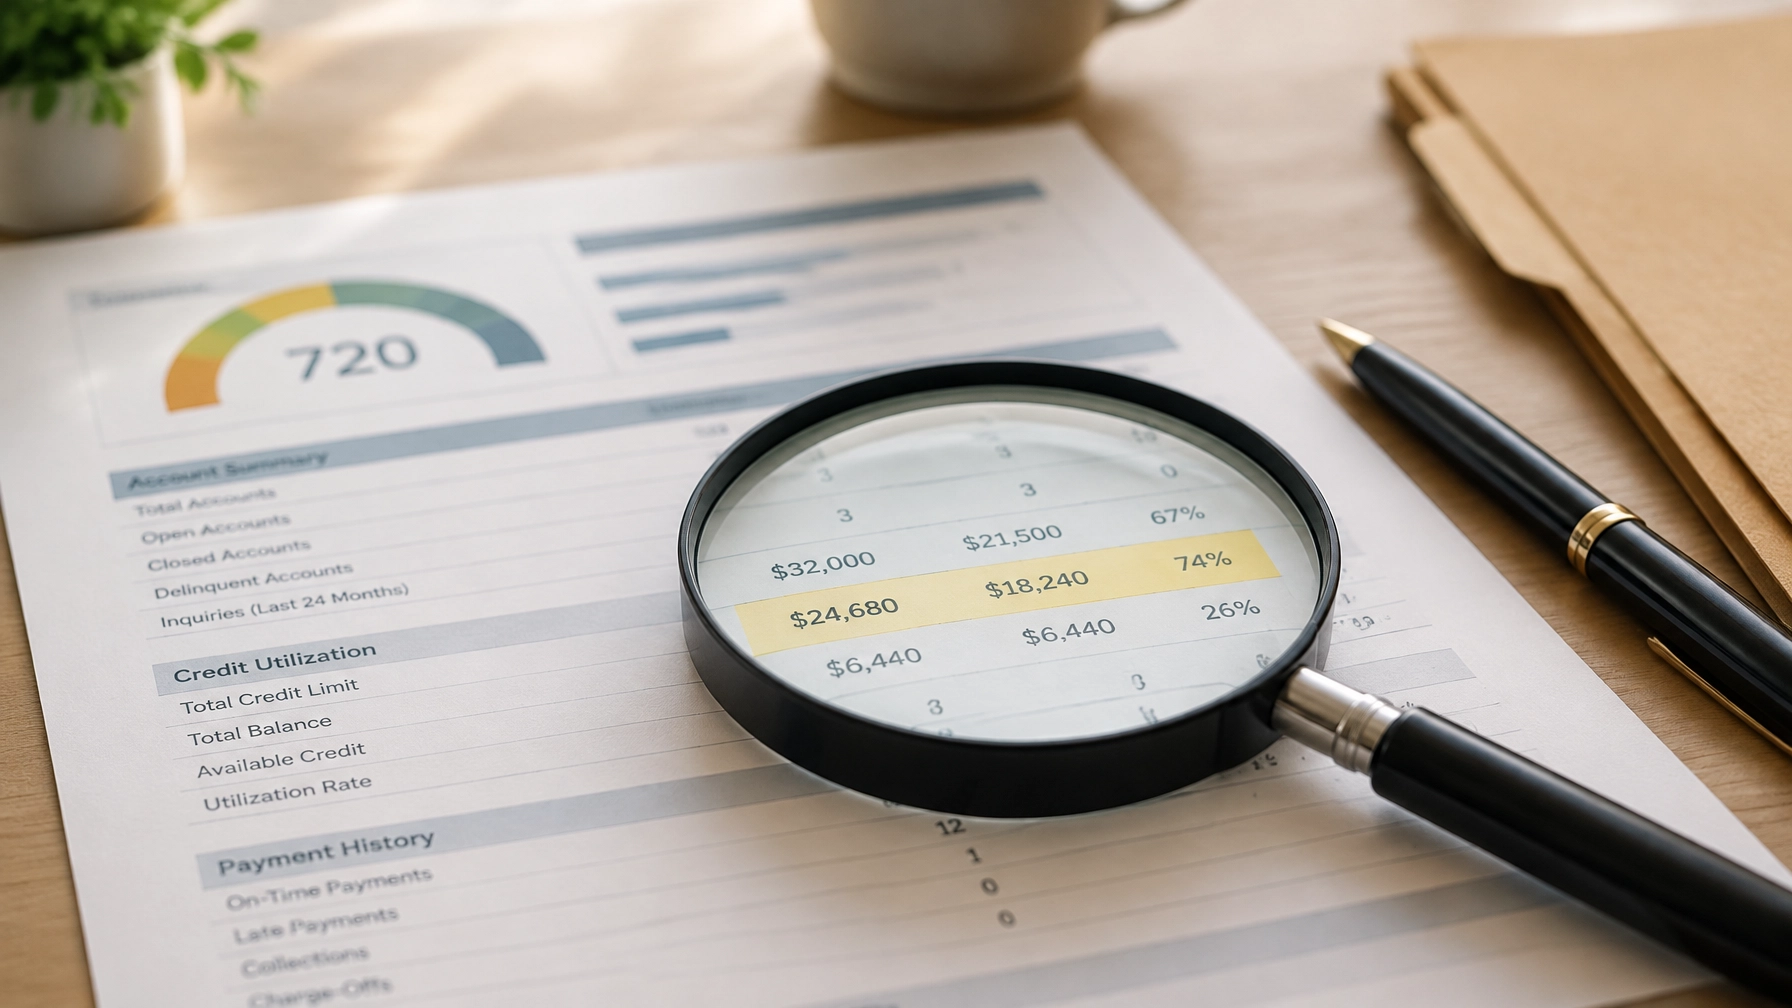
- Ten los tres reportes desde el inicio. Equifax, Experian y TransUnion pueden mostrar información distinta. Revisarlos ayuda a identificar dónde aparece cada ítem.
- Identifica cada dato con precisión. Anota el buró, la cuenta y qué parece incorrecto. Una explicación específica facilita entender qué se está disputando.
- Aporta documentos claros. Envía copias legibles y pertinentes, no originales, y conserva una copia de todo lo que presentes.
- Lleva un calendario de seguimiento. Registra cuándo se envió cada disputa, a quién y cuándo llegó la respuesta.
- No repitas sin novedades. Antes de iniciar otra ronda, revisa el resultado y determina si tienes información nueva o una razón concreta para continuar.
Estas medidas pueden reducir retrasos evitables, pero no cambian los plazos legales ni garantizan que un dato se corrija.
6. Señales de alerta: “en una semana” o “borramos todo”
Desconfía de quien prometa borrar toda información negativa o asegurar resultados en una semana. Una promesa así no toma en cuenta que cada caso y cada investigación son distintos. Además, la información correcta y verificable no se vuelve incorrecta por incluirla en una disputa.
En Estados Unidos, la CROA, la ley federal sobre organizaciones de reparación de crédito, establece protecciones para consumidores. Entre ellas, están el derecho a recibir un contrato escrito, un período de cancelación de tres días hábiles y la prohibición de cobrar antes de completar los servicios acordados. La guía de la FTC sobre reparación de crédito ofrece más información sobre promesas engañosas y señales de estafa. Lee el contrato con atención y averigua qué servicio se está ofreciendo antes de pagar.
7. Para las agencias, el seguimiento también consume tiempo
En una agencia con muchos casos, el tiempo se pierde en la coordinación, no solo en los plazos legales: saber qué cliente está en qué ronda, qué documento falta y qué respuesta llegó puede convertirse en trabajo manual. Un seguimiento centralizado facilita ver el estado de los casos y consultar sus historiales completos.
La plataforma de Vaelloo permite seguir rondas e historiales en el CRM, analizar con IA reportes de los tres burós en segundos y generar cartas de disputa y validación de deuda con un clic. Las cartas se pueden enviar por Sprint Mail o descargar en PDF, y la instalación completa se realiza en menos de 24 horas. Si quieres conocer el sistema, puedes agendar una conversación. Recuerda que en Vaelloo al acceso a la plataforma se llega mediante la Mentoría de Imperio GT, así que no se contrata por separado.
Este artículo ofrece información general y no constituye asesoría legal. Los plazos y resultados dependen de las circunstancias del caso. Para orientación sobre una situación específica, consulta a un profesional cualificado.
Preguntas frecuentes
¿Cuánto tarda una ronda de disputa?
El buró generalmente tiene 30 días para investigar desde que recibe la disputa; en ciertas circunstancias, el período puede extenderse hasta 15 días adicionales. El envío, la notificación y la actualización del reporte pueden sumar tiempo. Ese plazo corresponde a la investigación, no garantiza un resultado.
¿La reparación de crédito se puede completar en 30 días?
No hay un plazo universal para completar el proceso. Una ronda puede terminar dentro del período legal de investigación, pero puede haber más de una ronda, seguimiento adicional o información que no sea posible corregir.
¿Enviar disputas a los tres burós al mismo tiempo hace que el proceso sea más rápido?
No necesariamente. Cada buró investiga la información que aparece en su propio reporte. Enviar las disputas en paralelo puede organizar el trabajo, pero no elimina los plazos ni garantiza que todos respondan al mismo tiempo.
¿Qué debo hacer si alguien me promete resultados en una semana?
Pide por escrito qué servicio ofrece, cuánto cuesta y cuáles son las condiciones. Verifica que el contrato y las prácticas cumplan con la CROA y desconfía de las garantías de borrar todo o de corregir el crédito en una fecha fija.