Qué es el score de crédito y qué rango necesitas para cada meta
El score de crédito es un número que resume el riesgo de que una persona no pague una deuda, según un modelo de puntuación. Ayuda a prestamistas y otras empresas a evaluar solicitudes, pero no es un dato único ni oficial que todos consulten de la misma manera. No existe “el score”: existen scores, que pueden variar según el modelo, el buró, la versión utilizada y el día en que se calcula.
Por eso, ver un número en una aplicación puede servir para orientarte, pero no necesariamente es el mismo que tendrá en cuenta un prestamista. Para saber dónde estás parado, conviene entender qué mide el número y cómo se relaciona con tu meta: comprar casa o auto, alquilar una vivienda o solicitar una tarjeta.
1. Qué es el score de crédito y de dónde sale
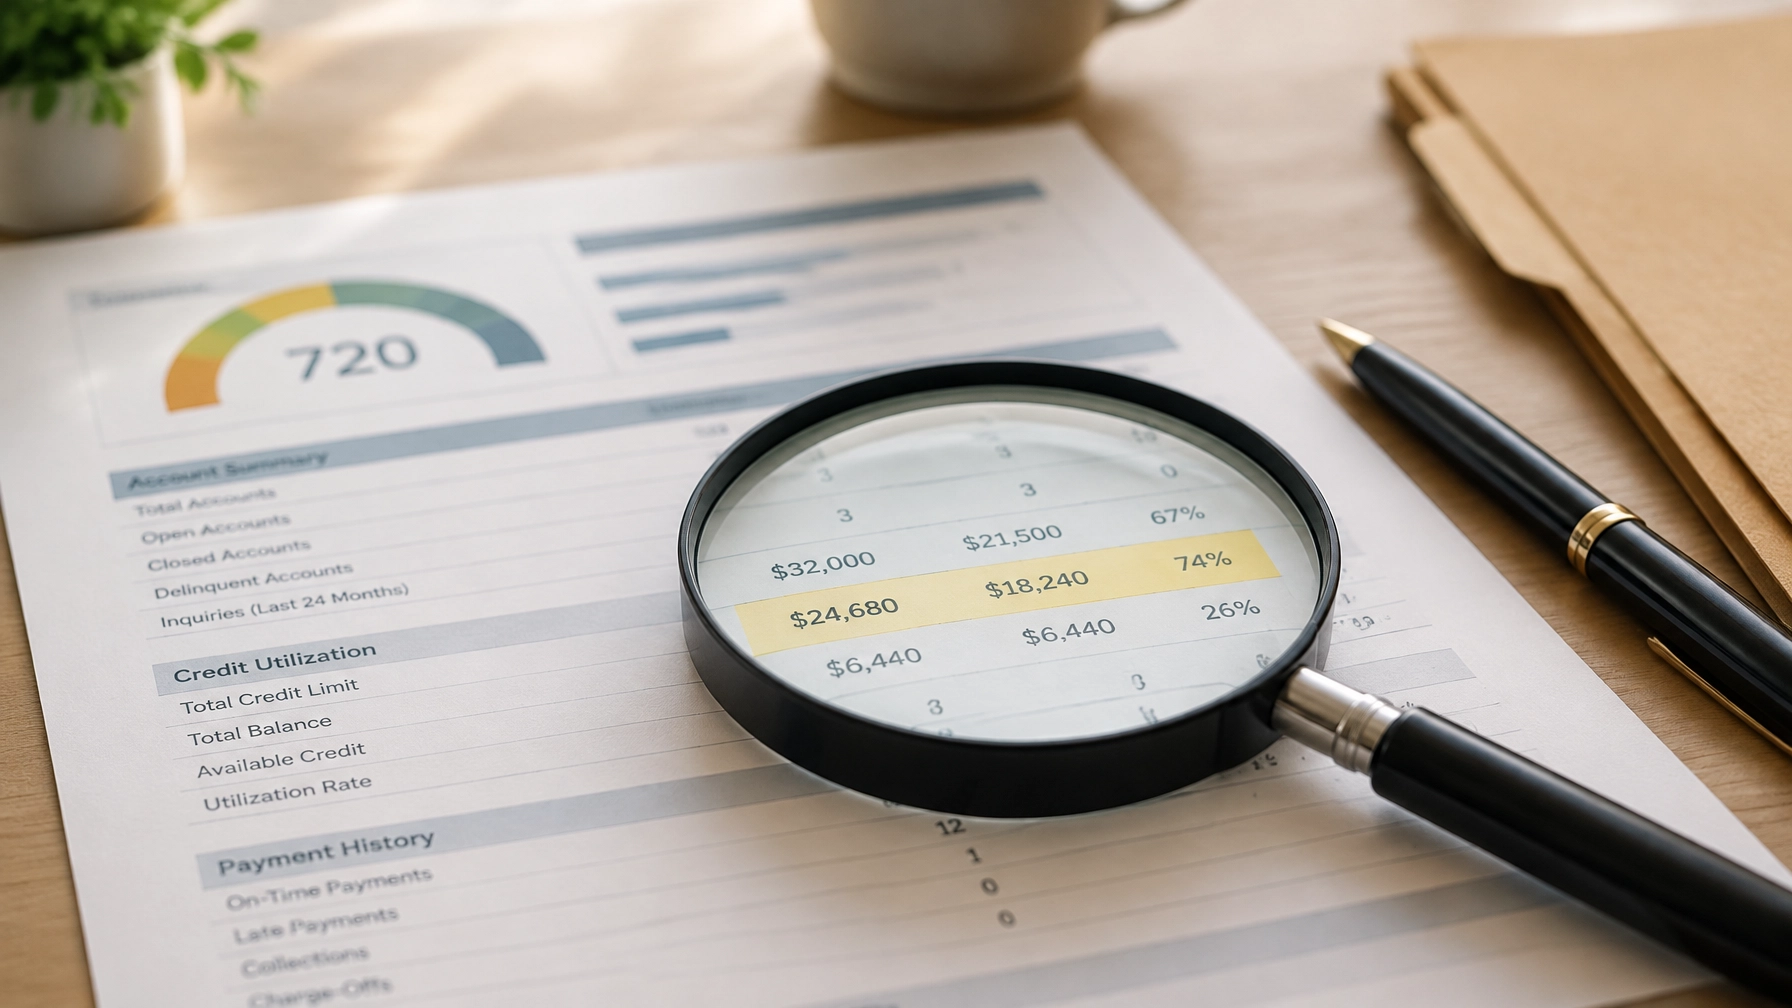
El score se calcula a partir de la información que aparece en uno de tus reportes de crédito. El reporte contiene los datos (por ejemplo, cuentas, saldos e historial de pagos) y el score es el resultado de aplicar una fórmula a esos datos. El CFPB explica qué es un score de crédito y cómo los modelos lo usan para estimar el comportamiento de pago.
Es posible que los reportes de Equifax, Experian y TransUnion no sean idénticos. Los proveedores de información pueden reportar a algunos burós y no a otros, o actualizar sus datos en momentos distintos. Por eso, un error en un reporte, como un saldo incorrecto o un pago tardío que no corresponde, puede influir en el score calculado con esos datos. Para profundizar, consulta cómo leer un reporte de crédito de los tres burós.
2. Los dos modelos que más vas a ver
FICO es el modelo más usado en decisiones de crédito en Estados Unidos, según myFICO. VantageScore fue creado por los tres burós de crédito; puedes conocer sus modelos en el sitio de VantageScore.
Ambos tienen distintas versiones. Además, cada versión puede calcular un resultado diferente a partir de la información disponible en cada buró. En consecuencia, una persona puede ver varios números legítimos al mismo tiempo. Algunos prestamistas también utilizan versiones especializadas para ciertos productos, como préstamos de auto o tarjetas.

3. Rangos de score: qué significan las etiquetas
Muchos scores generales usan una escala de 300 a 850, pero las categorías que describen cada tramo dependen del modelo. Estas etiquetas son definiciones de los proveedores, no un estándar legal ni una garantía de aprobación.
| Modelo | Rango | Etiqueta publicada |
|---|---|---|
| FICO | 800–850 | Excepcional |
| FICO | 740–799 | Muy bueno |
| FICO | 670–739 | Bueno |
| FICO | 580–669 | Regular |
| FICO | 300–579 | Pobre |
| VantageScore | 781–850 | Excelente |
| VantageScore | 661–780 | Bueno |
| VantageScore | 601–660 | Regular |
| VantageScore | 500–600 | Pobre |
| VantageScore | 300–499 | Muy pobre |
Estos rangos corresponden a escalas generales; FICO también ofrece versiones para industrias específicas, con rangos propios. Por eso, el número de una aplicación puede no coincidir con el que consulta una financiera o un emisor de tarjetas.
4. Qué factores pesan en el cálculo
FICO publica cinco factores con pesos aproximados. La importancia relativa puede variar según el modelo y el perfil de crédito; para alguien con poco historial, por ejemplo, ciertos elementos pueden tener un peso distinto.
| Factor FICO | Peso aproximado | Qué incluye |
|---|---|---|
| Historial de pagos | 35% | Si las cuentas se pagan a tiempo o registran atrasos. |
| Montos adeudados y utilización | 30% | Deudas pendientes y, en cuentas revolving, el saldo en relación con el crédito disponible. |
| Antigüedad del historial | 15% | Tiempo de existencia y antigüedad de las cuentas. |
| Crédito nuevo | 10% | Solicitudes y cuentas recientes. |
| Mezcla de crédito | 10% | Variedad de tipos de cuentas, como tarjetas y préstamos. |
VantageScore considera categorías parecidas, aunque su estructura y sus pesos no son idénticos. En ambos casos, el número resume múltiples datos; no es una calificación de una sola conducta.
5. Qué suele pedirse según tu meta
No hay un número universal que garantice la aprobación. Cada prestamista fija sus criterios y también puede evaluar ingresos, deudas, historial con esa institución y otros datos.
- Hipoteca: el score puede influir mucho en la tasa y en las condiciones de la oferta. En muchos casos, los prestamistas revisan los tres burós y consideran el “score del medio”. Los programas con respaldo federal tienen reglas propias. Si piensas comprar casa, revisa tus tres reportes con meses de anticipación: resolver errores puede tomar tiempo.
- Auto: el score influye en la tasa y las condiciones. Concesionarios y financieras pueden usar modelos propios, incluidos modelos específicos para préstamos de auto.
- Renta: muchos arrendadores revisan el reporte y el score, pero cada uno establece sus criterios. También pueden considerar ingresos y referencias. No existe un mínimo universal.
- Tarjetas y servicios: cada emisor o proveedor decide qué información tomar en cuenta y cómo evaluar la solicitud.
En resumen: un rango puede ayudarte a entender tu situación, pero no predice por sí solo qué decisión tomará una empresa.
6. Qué hacer si tu rango no coincide con tu meta
Empieza por revisar los datos, no solo el número. Puedes solicitar tus reportes en AnnualCreditReport.com. El CFPB ofrece recursos sobre reportes y scores para ayudarte a entenderlos y detectar posibles problemas.
Después, considera estos pasos realistas:
- Revisa los tres reportes. Compara cuentas, saldos, pagos e información personal.
- Corrige los errores que encuentres. Si un dato parece inexacto o incompleto, reúne documentos pertinentes y presenta una disputa al buró que lo muestra.
- Baja la utilización cuando sea posible. Los saldos de tarjetas en relación con sus límites pueden influir en algunos modelos.
- Paga a tiempo. Mantener los pagos al día ayuda a construir un historial consistente.
- Dale tiempo al historial. La antigüedad se desarrolla con el tiempo; no hay una fecha garantizada para alcanzar un rango determinado.
Ningún paso asegura una cantidad específica de puntos ni un resultado de aprobación. Si quieres entender qué puede hacer una disputa y qué permite la ley, revisa qué es la reparación de crédito y qué sí permite la ley.

7. Cuando hay muchos reportes que revisar
Cuando una agencia explica el score a decenas o cientos de clientes, comparar manualmente los tres reportes de cada persona puede convertirse en un cuello de botella. Hay que revisar los datos, identificar diferencias y conservar un historial claro de cada caso.
La plataforma de Vaelloo analiza con IA reportes de Equifax, Experian y TransUnion para detectar cuentas negativas, errores y pagos tardíos en segundos. También incluye un CRM con historiales completos y permite enviar cartas por Sprint Mail o descargarlas en PDF. Su uso va de la mano de la Mentoría de Imperio GT, que es la vía de acceso al sistema; agenda una conversación si quieres ver el alcance.
Este artículo ofrece información general y no constituye asesoría legal, financiera ni una recomendación de crédito. Los modelos, criterios y resultados varían según el prestamista y la situación de cada persona.
Preguntas frecuentes
¿Por qué mi score es diferente en dos aplicaciones?
Pueden usar distintos modelos, versiones o datos de diferentes burós. También puede variar la fecha del cálculo.
¿Un score “bueno” garantiza que me aprueben?
No. Cada prestamista fija sus propios criterios y puede considerar ingresos, deudas, historial con esa entidad y otros factores.
¿Qué score debo revisar antes de solicitar una hipoteca?
No hay un número único que aplique a todas las hipotecas. Revisa tus reportes de los tres burós y pregunta al prestamista qué modelo y datos utilizará.
¿Revisar mis reportes puede bajar el score?
Solicitar tus propios reportes no es lo mismo que una consulta de crédito hecha por un prestamista. Puedes obtenerlos en AnnualCreditReport.com para revisar la información de tu historial.