Cartas de disputa de crédito: cómo redactarlas bien bajo la FCRA
Una carta de disputa de crédito eficaz no se basa en frases dramáticas ni en pedir que desaparezca toda información negativa. Explica con precisión qué dato se cuestiona, por qué podría ser incorrecto y qué documentos respaldan el reclamo.
Esta guía sirve tanto a consumidores que quieren preparar su propia carta como a agencias que redactan y gestionan disputas a diario. No hay una plantilla que garantice la eliminación de un elemento: cada disputa debe reflejar los hechos del caso y la información que aparece en los reportes.
Qué es una carta de disputa y qué la hace válida
Una carta de disputa comunica que un dato en un reporte de crédito es inexacto, incompleto o no puede verificarse, y pide que se investigue. La sección 611 de la Fair Credit Reporting Act (FCRA) establece que las agencias de informes del consumidor —los burós— deben realizar una reinvestigación razonable cuando reciben una disputa de un consumidor.
La carta no tiene que usar palabras legales especiales. Lo importante es que permita identificar el dato cuestionado y entender el motivo del reclamo. La guía del CFPB sobre cómo disputar un error recomienda explicar el problema con claridad y adjuntar copias de documentos relevantes.

Tres documentos distintos: disputa al buró, disputa directa y validación de deuda
Aunque suelen confundirse, no son lo mismo:
Disputa al buró: se envía a la agencia de informes del consumidor que muestra el dato cuestionado. Por ejemplo, se puede disputar un saldo incorrecto en el reporte de uno de los tres burós. La FCRA § 611 regula la reinvestigación de estos reclamos.
Disputa directa al acreedor o proveedor de información: se envía a la empresa que reportó el dato, como un banco o un emisor de tarjeta. Las reglas federales contemplan disputas directas bajo ciertas condiciones; consulta la regulación sobre disputas directas a proveedores. En la práctica, algunos consumidores notifican tanto al buró como al proveedor, conservando copia de cada envío.
Carta de validación de deuda: se dirige a un cobrador de deudas para cuestionar una deuda que intenta cobrar o solicitar información sobre ella. No es una carta para pedirle al buró que investigue un dato del reporte. Bajo la FDCPA, si el consumidor disputa por escrito dentro del período de validación aplicable —generalmente 30 días desde que recibe el aviso de validación—, el cobrador debe suspender el cobro de la deuda disputada hasta enviar verificación, según explica el CFPB. Ese proceso tiene reglas propias: no se debe asumir que inicia o reemplaza la investigación del buró.

Qué debe incluir una carta de disputa de crédito
La carta modelo del CFPB ofrece una referencia útil. Antes de enviarla, comprueba que incluya:
- Identificación del consumidor: nombre completo y datos de contacto. Sigue las instrucciones del buró para confirmar la identidad; no envíes documentos sensibles que no solicite.
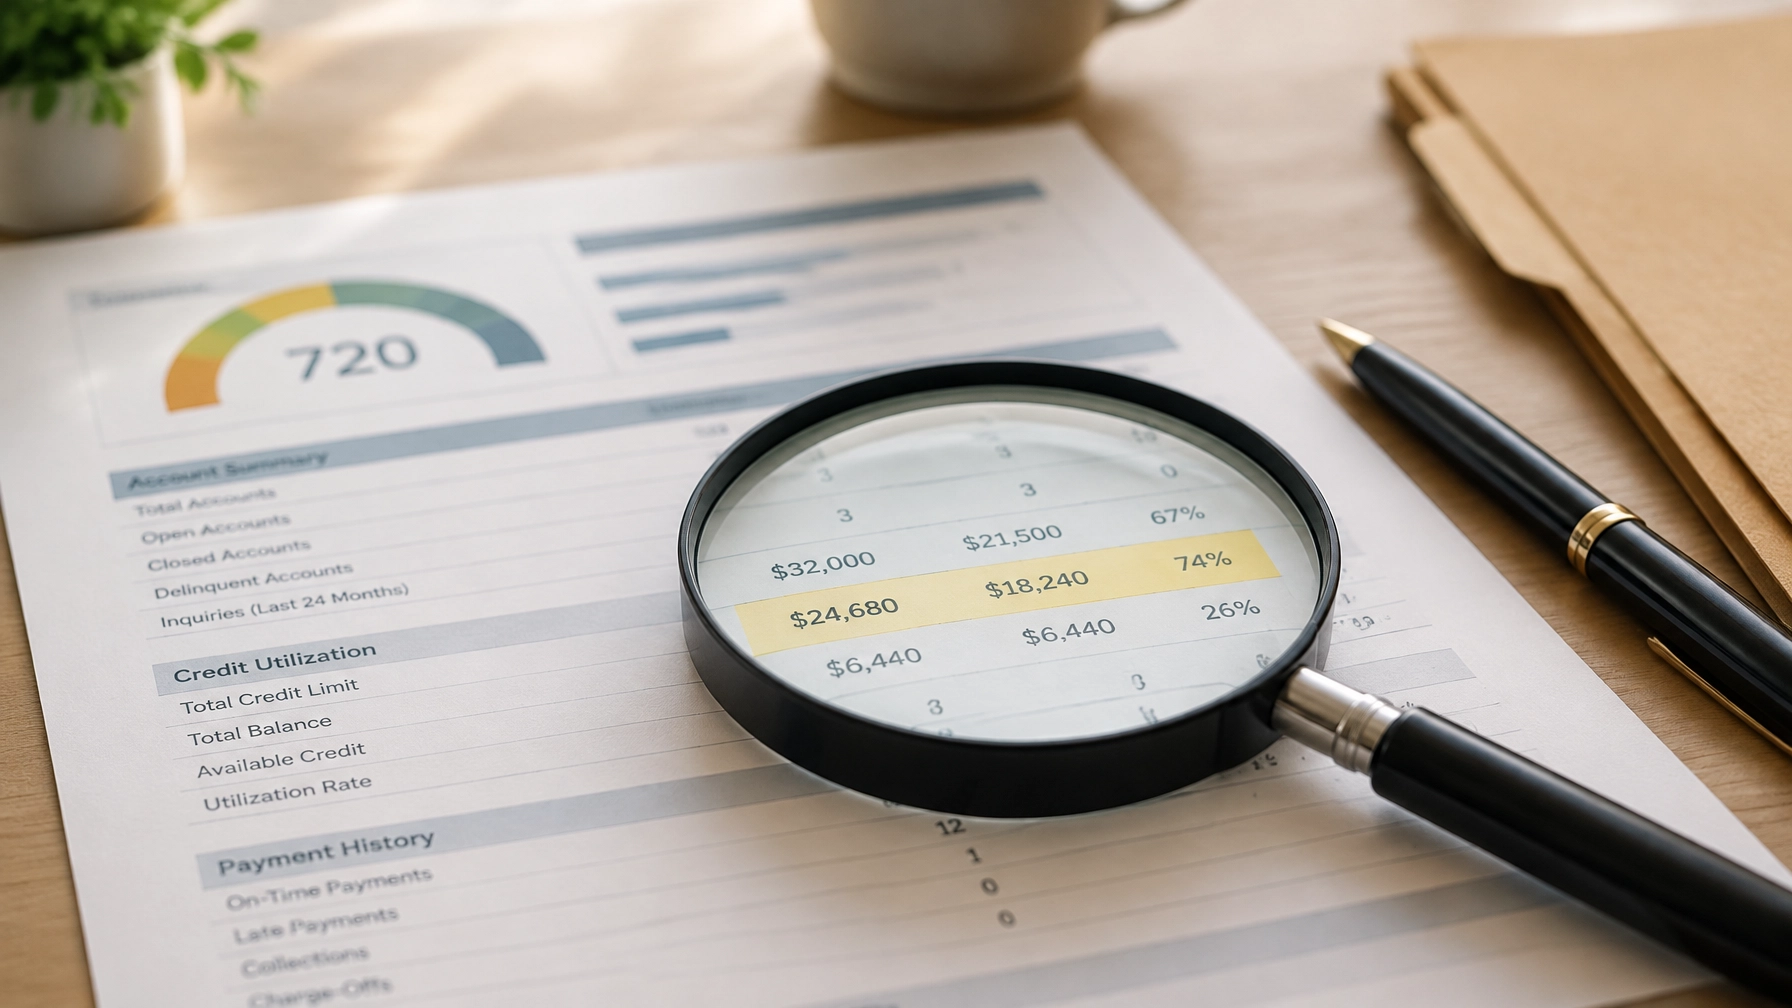
- Identificación del reporte y del ítem: indica el buró, el nombre del acreedor, el número de cuenta parcial si está disponible y la página o sección del reporte. Incluye una copia de la parte relevante, con el elemento señalado.
- Qué está mal y por qué: describe el dato específico y explica brevemente los hechos. Por ejemplo: “El saldo informado no coincide con el estado de cuenta adjunto, que muestra un pago registrado el [fecha]”.
- Documentación de respaldo: adjunta copias, no originales, de estados de cuenta, comprobantes de pago, correspondencia u otros documentos que apoyen lo que afirmas.
- Solicitud concreta: pide que se investigue y, si corresponde, se corrija o elimine el dato inexacto, incompleto o que no pueda verificarse.
- Fecha y firma: firma y fecha la carta cuando la envíes por correo. Conserva una copia completa del paquete y prueba de envío o entrega.
No incluyas datos que no sean necesarios ni afirmaciones que no puedas respaldar. Una explicación clara y específica suele ser más útil que una carta extensa.
Errores que pueden debilitar la disputa
Un error frecuente es disputar todo el reporte con el mismo texto, sin explicar cada elemento. Si hay varios errores, enuméralos por separado y explica la base factual de cada uno. Las disputas que el buró considere frívolas o irrelevantes pueden no recibir una investigación completa; la ley establece requisitos de notificación en esos casos.
También evita:
- Cartas plantilla idénticas para todos: una plantilla puede servir como estructura, pero debe adaptarse a la cuenta, el error y la evidencia de cada persona.
- No identificar el ítem: “hay información incorrecta” no señala qué dato debe revisarse.
- Pedir eliminación sin explicar el error: la solicitud debe centrarse en investigar y corregir información inexacta, incompleta o no verificable. La FCRA no convierte los datos negativos correctos en errores.
- Amenazas y lenguaje genérico: las acusaciones automáticas o frases intimidatorias no sustituyen los hechos ni la documentación.
Plazos y qué hacer después de la respuesta
En general, un buró debe completar la investigación dentro de 30 días desde que recibe la disputa. La FCRA permite hasta 15 días adicionales en ciertas circunstancias, como cuando el consumidor presenta información relevante durante el período inicial. Hay también circunstancias específicas en las que puede aplicar un plazo de 45 días; los detalles dependen de cómo y cuándo se presentó la disputa. Consulta la sección 611 y la explicación del CFPB sobre los plazos.
Al terminar, el buró debe comunicar el resultado. Si el dato se modifica, revisa el reporte actualizado y confirma que el cambio se refleje como corresponde. Si el resultado no resuelve el problema, conserva la respuesta y considera qué evidencia adicional o nueva explicación puede aportar. Una segunda disputa tiene más fundamento si presenta información nueva, identifica un error distinto o aclara algo que no se explicó antes; repetir el mismo reclamo sin cambios puede no ser útil.
El consumidor también puede solicitar información sobre el procedimiento de verificación conforme a la FCRA, añadir una declaración breve al expediente en ciertas circunstancias o presentar una queja ante el CFPB. Si el caso es complejo, consulta a un abogado o asesor cualificado.
Cómo escalar la operación sin perder calidad
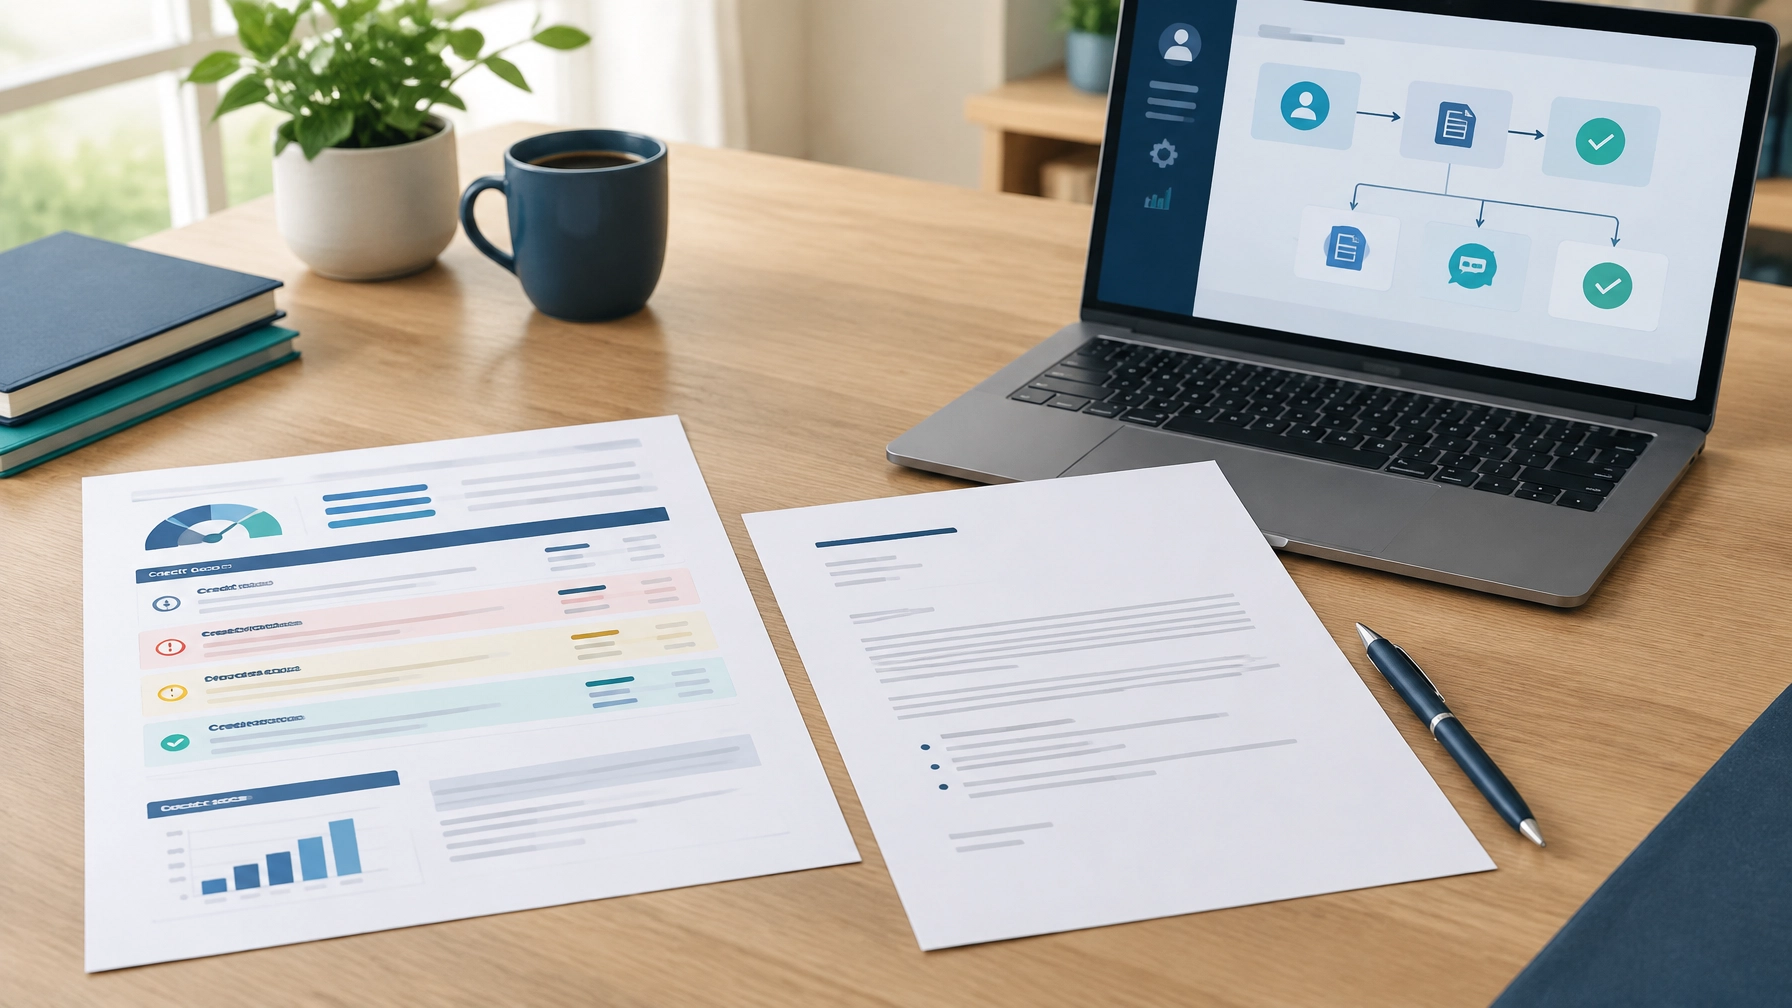
Para una agencia, redactar cada carta desde cero consume tiempo; enviar cartas sin revisar el caso puede perjudicar la calidad. Conviene usar plantillas propias como base, mantener un paso de revisión humana para cada documento y registrar qué se envió, a quién, cuándo, con qué respaldo y qué respuesta llegó.
El volumen hace que el control importe. 50 clientes con reportes de tres burós pueden generar decenas de cartas al mes, antes de contar seguimientos, rondas posteriores y disputas directas. Un registro consistente ayuda a que el equipo sepa qué está pendiente y evita duplicar trabajo o perder el historial de un cliente.

Qué automatizar y qué nunca dejar únicamente a un bot
Se pueden automatizar tareas repetitivas como organizar reportes, señalar elementos que merecen revisión, generar borradores personalizados, mantener el historial y recordar fechas de seguimiento. No se debe delegar por completo a un bot la decisión de que un dato es incorrecto, la selección de una estrategia legal ni la aprobación final de una carta. Una persona debe verificar la identidad, los hechos, los documentos y el texto antes del envío.
Vaelloo ofrece análisis con IA de reportes de Equifax, Experian y TransUnion, priorización de ítems para revisión y generación de cartas de disputa y validación de deuda con un clic. También permite personalizar plantillas y cartas propias, gestionar clientes y rondas en un CRM, y enviar cartas por Sprint Mail o descargarlas en PDF. La automatización apoya el proceso; no reemplaza la revisión ni garantiza un resultado. Ten presente que la plataforma se implementa dentro de la Mentoría de Imperio GT: no se contrata como software independiente.
Para conocer cómo elegir herramientas operativas, revisa nuestra guía sobre software de reparación de crédito para agencias y el artículo sobre cómo automatizar una agencia de reparación de crédito y escalar sin contratar más personal. Si quieres entender el proceso desde la perspectiva del consumidor, consulta también qué es la reparación de crédito y cómo funciona realmente.
Si quieres revisar cómo se aplicaría a tu operación, agenda una conversación y conversa sobre el flujo de cartas y la Mentoría de Imperio GT.
En resumen: una buena carta identifica un ítem concreto, explica el error con hechos y aporta respaldo. Para las agencias, las plantillas y la automatización ayudan a trabajar a escala, siempre que cada disputa se revise antes de enviarse.
Este artículo ofrece información general y no constituye asesoría legal. Las reglas pueden depender de las circunstancias específicas del caso. Para orientación sobre una situación particular, consulta a un profesional cualificado.