Cómo agregar la reparación de crédito a tu negocio como nueva línea de ingresos
“Mis clientes me preguntan por su crédito, pero yo les digo que no trabajo eso”.
Si tienes una oficina de impuestos, seguros, préstamos, notarías o bienes raíces, quizá ya has dicho algo parecido. Un cliente recibe una negativa para financiar un auto, no califica para una hipoteca o descubre que el interés que le ofrecen es mucho más alto de lo esperado. Te pregunta qué puede hacer y tú puedes orientarlo sobre tu especialidad, pero no sobre su reporte de crédito.
Esa conversación no significa que debas ofrecer un servicio nuevo a toda costa. Sí revela una necesidad que ya existe entre las personas que confían en tu negocio. Cuando las mandas a buscar ayuda por su cuenta, pierdes la oportunidad de atender esa necesidad, y quizá también la de mantener su relación contigo durante el siguiente paso financiero.
La reparación de crédito puede ser una línea complementaria para tu base actual de clientes. No necesitas montar una agencia de 20 personas para explorarla. Pero sí necesitas entender qué servicio implica, cómo organizarlo y qué obligaciones legales pueden aplicar.
Ya tienes el activo más difícil: confianza y clientes
Un preparador de impuestos suele conocer a clientes que planean comprar casa o financiar un vehículo. Un agente de seguros puede tener conversaciones periódicas con familias que también buscan organizar sus finanzas. Un notario, contador o consultor financiero quizás escucha que a alguien le rechazaron una solicitud de préstamo.
En esos momentos ya existe una relación. La persona está en tu local, conoce tu trabajo y tiene un problema concreto. No empiezas desde cero buscando desconocidos ni intentando ganarte su confianza con publicidad.
No todo cliente necesitará este servicio, ni cada consulta se convertirá en una venta. Pero si la conversación ocurre con frecuencia, conviene preguntarse cuánto valor estás dejando pasar cuando solo puedes decir: “No trabajo eso”. Una opción responsable no es presionar al cliente, sino poder explicarle qué ayuda existe y, si decides ofrecerla, hacerlo con límites claros.

¿Qué estarías ofreciendo exactamente?
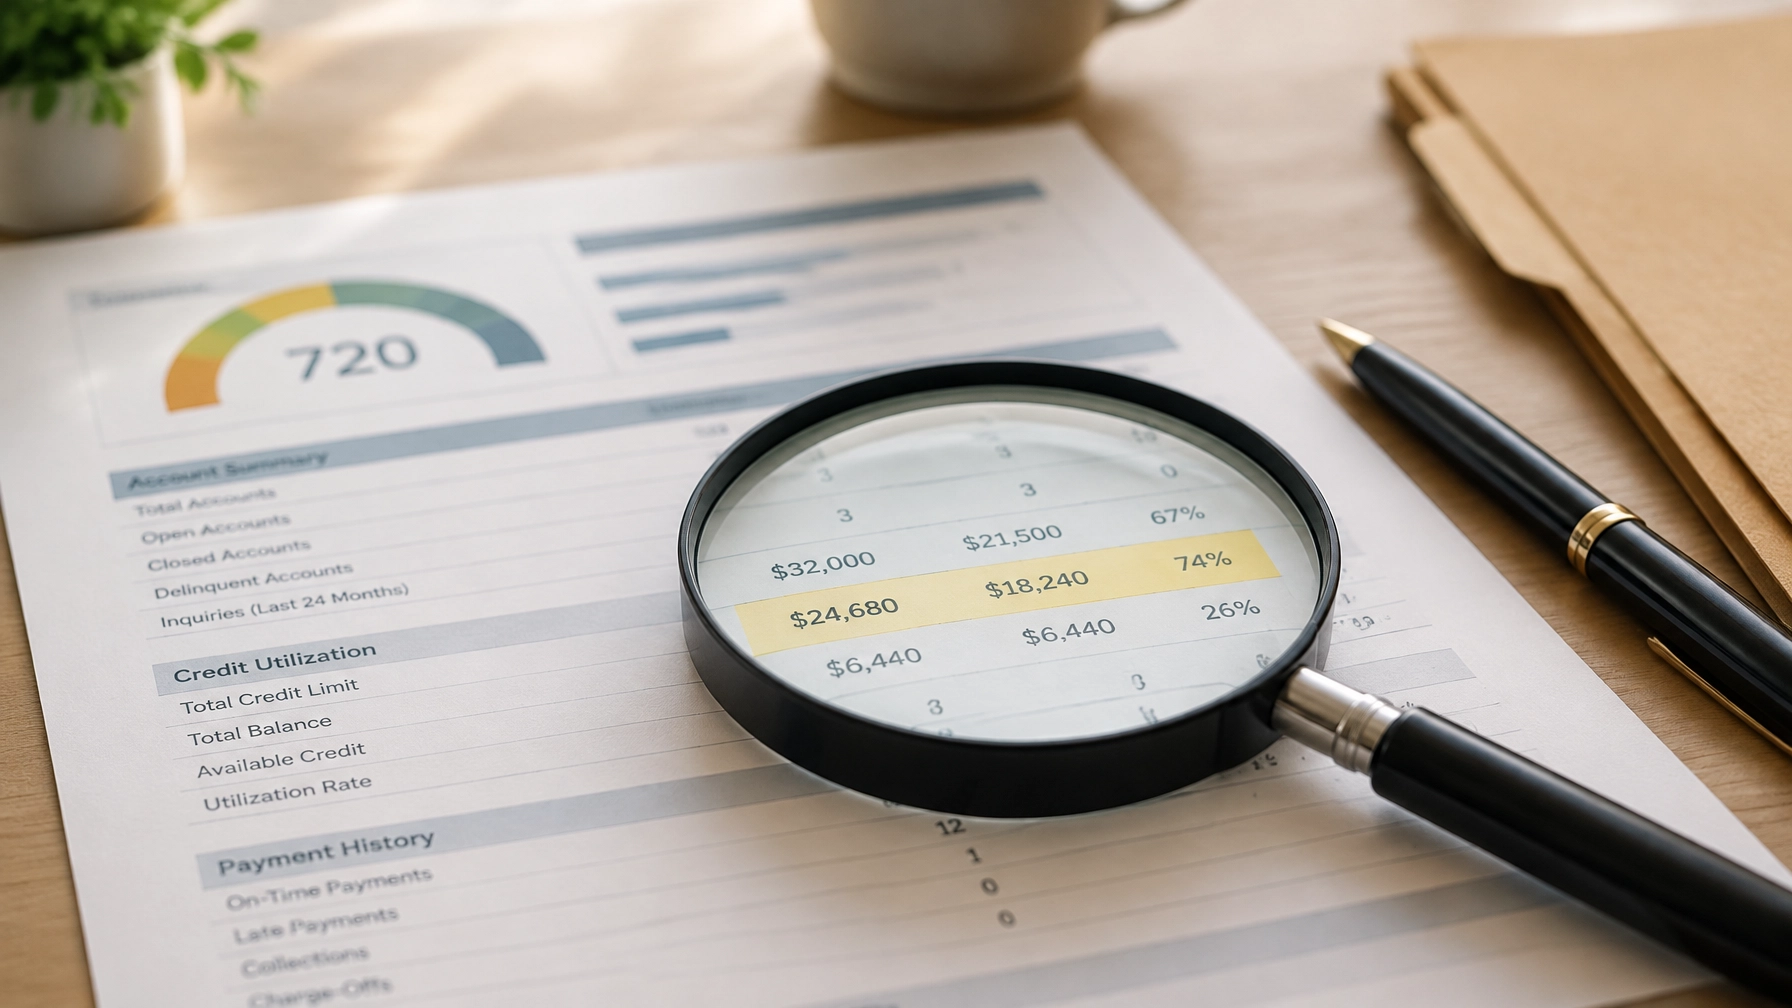
La reparación de crédito no es borrar cualquier dato negativo ni prometer que subirá el puntaje. Se trata de revisar los reportes, identificar información que pueda ser inexacta o incompleta, ayudar a documentar el problema y, cuando corresponda, preparar disputas y dar seguimiento.
La sección 611 de la FCRA establece que los burós generalmente deben investigar una disputa dentro de 30 días. En ciertas circunstancias, el plazo puede extenderse hasta 15 días adicionales. Esto es un plazo de investigación, no una promesa de que el dato se corregirá ni de que el puntaje cambiará.
Por ejemplo, si un cliente no reconoce una cuenta o cree que un pago tardío está reportado de forma incorrecta, el primer paso es revisar los hechos y la documentación. Una disputa debe describir un problema real. Si la información es exacta, actual y verificable, no corresponde presentarla como si fuera un error.
El CFPB explica cómo disputar un error en un reporte, incluyendo la importancia de indicar qué dato se cuestiona y por qué, y de guardar copias de los documentos enviados. Para una explicación general dirigida a consumidores, consulta también la guía de la FTC sobre reparación de crédito.
Qué cambia cuando empiezas a ofrecerlo: la CROA
Si cobras por ayudar a consumidores a mejorar su historial o calificación de crédito, tu negocio puede quedar sujeto a la Credit Repair Organizations Act (CROA). Tener un negocio previo o una relación de confianza no significa automáticamente que estés exento.
Entre otros requisitos federales, la CROA contempla:
- Contrato escrito y fechado, con la descripción de los servicios, sus condiciones de pago y el monto total.
- Derecho de cancelación durante tres días hábiles, además de la entrega de los documentos de cancelación requeridos.
- Restricciones para cobrar por adelantado: la ley prohíbe cobrar por un servicio acordado antes de que se haya completado. El texto legal sobre prácticas prohibidas, los contratos y el derecho de cancelación está disponible en Cornell Law School.
También pueden aplicar normas estatales, que varían según dónde operes y dónde resida el cliente. Antes de fijar contratos, cobros o procedimientos, consulta a un abogado con experiencia en este ámbito. Esta información es general y no sustituye asesoría legal.
Tres maneras de empezar, de menor a mayor compromiso
1. Referir a un proveedor o una agencia aliada
Puedes comenzar conectando al cliente con una agencia que preste el servicio. La ventaja es que no gestionas reportes, cartas ni seguimientos. El riesgo es que tienes menos control sobre la experiencia y la calidad de la atención.
Si piensas recibir una comisión o pago por referido, no asumas que basta con acordarlo verbalmente. Verifica con asesoría legal qué reglas aplican a tu rol, al acuerdo y a cómo se informa al cliente.
2. Ofrecer el servicio en tu propio negocio
En este modelo, tu negocio atiende directamente al cliente y administra el proceso. Mantienes la relación y puedes coordinar la conversación con otros servicios que ya ofreces. A cambio, debes preparar contratos y procedimientos adecuados, asignar responsabilidades y llevar seguimiento individual de cada caso.
Un sistema especializado puede reducir el trabajo manual, pero no reemplaza la revisión de los hechos ni el cumplimiento legal.
3. Crear una unidad de negocio aparte
Puedes operar la reparación de crédito como una unidad diferenciada, con su propio flujo de clientes y proceso. Esto puede ayudar a separar responsabilidades y medir la operación, aunque también implica diseñar y administrar una estructura adicional. La forma adecuada depende de tu negocio y de la normativa aplicable; conviene revisarla con un profesional legal.
No subestimes la carga operativa
Si empiezas con algunos casos, quizá puedas mantener un control sencillo mientras pruebas el proceso. Pero si ofreces el servicio a cientos de clientes —o si ya tienes una base grande— necesitarás saber qué documento llegó, quién revisó el reporte, qué ronda está activa y cuándo corresponde dar seguimiento.
Una hoja de cálculo no está hecha para reemplazar un expediente completo. Si los datos quedan repartidos entre carpetas, correos y notas, el seguimiento puede depender de que una persona recuerde cada pendiente. La guía sobre qué debe tener un sistema para una agencia de crédito antes de escalar explica por qué conviene conectar casos, responsables e historial desde el principio.

Cómo pensar el precio sin regalar tu trabajo ni confundir al cliente
Antes de elegir una tarifa, define con claridad qué incluye el servicio: revisión inicial, preparación de documentos, seguimiento de rondas u otras tareas. Puedes evaluar un modelo mensual, un cobro por servicio o, cuando sea legalmente permitido, otro esquema ligado al trabajo realizado.
Pero el modelo no debe contradecir las reglas de cobro de la CROA ni las estatales. En particular, no cobres por adelantado por servicios que aún no has completado. Revisa la estructura con asesoría legal y explica al cliente qué recibe, cuándo se factura y qué no está garantizado. Evita basar el precio en la promesa de un puntaje específico o de eliminar una cuenta.
Para profundizar en los detalles de facturación, consulta qué exige la CROA sobre pagos en una agencia de reparación de crédito.
Cómo presentarlo a tus clientes sin que parezca una venta más
No conviertas cada conversación financiera en una oferta. Escucha primero y explica el servicio solo cuando el problema del cliente encaje. Puedes decir, por ejemplo: “No podemos garantizar que cambie tu reporte ni tu puntaje. Si quieres, podemos explicarte cómo funciona la revisión de errores y qué pasos implica”.
Esa forma de presentarlo reconoce la situación sin explotar la urgencia. Si no ofreces el servicio, puedes orientar a la persona sobre dónde informarse. Si sí lo ofreces, explica el alcance, las limitaciones, los costos y los derechos del cliente antes de que decida.
Cómo explorar el arranque con Vaelloo
Si decides operar tú mismo, la carga de organizar los casos no tiene por qué quedar toda en tareas manuales. Vaelloo analiza con IA reportes de Equifax, Experian y TransUnion para detectar cuentas negativas, errores y pagos tardíos en segundos. También genera cartas de disputa y validación de deuda con un clic bajo FCRA, y la disputa exprés con IA prioriza ítems de mayor impacto para que el equipo los revise.
Su CRM permite asignar casos por empleado y seguir rondas e historiales completos. Puedes personalizar flujos y plantillas con las cartas de tu negocio, y enviar cartas por Sprint Mail o descargarlas en PDF. La instalación completa toma menos de 24 horas; la operación completa puede realizarse en seis clics y la automatización puede ahorrar hasta 20 horas semanales por empleado, según la operación. Vaelloo también ofrece migración asistida gratuita, acompañamiento estratégico de la Mentoría de Imperio GT, garantía de satisfacción de 180 días con devolución del 100% de la inversión y no requiere contratos de permanencia. Revisa los términos aplicables antes de contratar. Y ten presente que al acceso a la plataforma se llega mediante la Mentoría de Imperio GT, no como una suscripción que se pueda contratar por separado.

Si quieres revisar la Mentoría de Imperio GT y cómo se implementa el sistema, agenda una conversación. Si ya usas otra herramienta y quieres evaluar el traslado de información, consulta la opción de migración asistida.
Agregar reparación de crédito no significa abandonar tu negocio actual ni convertirte de inmediato en una gran agencia. Significa decidir si puedes atender una necesidad que ya aparece entre tus clientes, establecer límites realistas y crear una operación responsable antes de ofrecerla. Tu confianza y tu flujo de clientes ya son una base valiosa; el siguiente paso es entender qué implica servirlos bien.