Pagos y facturación en una agencia de reparación de crédito: lo que exige la CROA
- Aviso importante: Este artículo ofrece información general y no constituye asesoría legal. Las reglas estatales varían y pueden ser más estrictas que la ley federal. Antes de fijar precios, cobrar o firmar contratos, consulta a un abogado con licencia en el estado donde operas.
En un negocio de reparación de crédito, decidir cuándo se cobra y qué se incluye en la factura no es solo una cuestión administrativa. La ley federal establece reglas sobre pagos, contratos, divulgaciones y cancelaciones. La forma concreta de aplicarlas puede depender de los servicios ofrecidos, de cómo opera la agencia y de las leyes estatales pertinentes.
Esta guía explica los puntos principales de la Credit Repair Organizations Act (CROA) y cómo se relacionan con la operación diaria. No ofrece un modelo de precios ni una estructura de cobro para adoptar sin revisión legal.
Qué es la CROA y a quién puede aplicar
La Credit Repair Organizations Act, o CROA, es la ley federal que regula a las “credit repair organizations”. Su texto está codificado en 15 U.S.C. §§ 1679 a 1679j, y la Comisión Federal de Comercio (FTC) ofrece una referencia sobre la ley.
La definición federal es amplia. En términos generales, puede abarcar a una persona o entidad que, a cambio de dinero, vende o presta servicios relacionados con mejorar el historial o la calificación crediticia de un consumidor, o que lo asesora o ayuda en esa mejora.
Por eso, si tu negocio cobra por ayudar a consumidores con su crédito, es probable que la CROA sea relevante. La respuesta depende de los hechos y de cómo esté organizado el servicio. Confirma su aplicación con un abogado antes de lanzar o cambiar tus procesos.
El pago debe corresponder a un servicio ya realizado
La regla central está en 15 U.S.C. § 1679b(b). El texto legal dice:
“No credit repair organization may charge or receive any money or other valuable consideration for the performance of any service which the credit repair organization has agreed to perform for any consumer before such service is fully performed.”
En español: ninguna organización de reparación de crédito puede cobrar ni recibir dinero u otra contraprestación valiosa por un servicio que se comprometió a realizar para un consumidor antes de que ese servicio se haya completado por completo.
En la práctica, el cobro debe corresponder a un servicio efectivamente prestado. No basta con que la agencia haya abierto un expediente, iniciado una relación con el cliente o programado trabajo futuro. La pregunta operativa es qué servicio se acordó, cuándo se completó y qué evidencia lo demuestra.
La ley no debe tratarse como un problema de nombres o etiquetas. Llamar a un cargo “inscripción”, “membresía” u otro término no resuelve por sí solo cómo se caracteriza. Diseñar el flujo de cobro sin asesoría legal es un riesgo frecuente en el sector. La estructura adecuada depende del servicio, de los hechos y de las leyes aplicables. Existen disposiciones y excepciones limitadas que un abogado debe evaluar. No conviene intentar estructurar un cobro para rodear la regla.
El contrato escrito y el inicio de los servicios
La sección 1679d establece que no se pueden prestar servicios a un consumidor a menos que exista un contrato escrito y fechado, firmado por el consumidor. También prohíbe prestar servicios antes de que termine el período de tres días hábiles que comienza el día de la firma.
El contrato debe indicar:
- Los términos y condiciones de pago, incluido el monto total de todos los pagos que hará el consumidor.
- Una descripción completa y detallada de los servicios, todas las garantías de rendimiento y una estimación de cuándo se completarán o cuánto tiempo se necesitará.
- El nombre y la dirección principal de la agencia.
- Una declaración conspicua en negrita, junto al espacio de firma, con este texto legal exacto:
“You may cancel this contract without penalty or obligation at any time before midnight of the 3rd business day after the date on which you signed the contract. See the attached notice of cancellation form for an explanation of this right.”
La traducción informativa sería: “Puede cancelar este contrato sin penalidad ni obligación en cualquier momento antes de la medianoche del tercer día hábil después de la fecha en que lo firmó. Consulte el formulario de aviso de cancelación adjunto para una explicación de este derecho”.
La descripción de servicios y el método de facturación deben contar una historia coherente. El alcance prometido en el contrato, el trabajo registrado y la factura deben poder relacionarse entre sí. Si un contrato es vago sobre qué incluye el servicio o el total que pagará el consumidor, puede complicar la facturación y aumentar el riesgo de disputas.

Un expediente organizado facilita relacionar el servicio acordado, el trabajo realizado y el cobro correspondiente.
Derecho de cancelación: tres días hábiles
Conforme a 15 U.S.C. § 1679e(a), el consumidor puede cancelar sin penalidad ni obligación si notifica a la agencia antes de la medianoche del tercer día hábil que comienza después de la fecha de firma.
El contrato debe acompañarse de dos copias de un formulario titulado “Notice of Cancellation” o “Aviso de cancelación”. El formulario debe incluir en negrita el texto legal establecido. En lo esencial, indica que el consumidor puede cancelar sin penalidad u obligación antes de la medianoche del tercer día hábil posterior a la firma; explica a quién y dónde enviar o entregar el aviso, y ofrece espacios para fechar y firmar la cancelación.
La misma sección exige entregar al consumidor, en el momento de la firma, una copia del contrato completado, la declaración de divulgación requerida por la sección 1679c y cualquier otro documento que la agencia le pida firmar.
En la operación diaria, el formulario debe estar preparado y entregarse en duplicado. También se debe registrar la fecha exacta en que termina el período de cancelación, calculada según la regla aplicable. Si el sistema no guarda esa fecha y la evidencia de entrega, puede resultar difícil demostrar qué documentos se proporcionaron y cuándo.
Si el consumidor cancela dentro del período, registra de inmediato la fecha y el canal por el que se recibió la notificación, responde conforme al proceso revisado por tu abogado y conserva evidencia de cualquier reembolso o ajuste que corresponda.
Declaración previa y derechos del consumidor
Antes de firmar un contrato, la sección 1679c exige entregar una declaración escrita separada que describa los derechos del consumidor. Entre otros puntos, la declaración informa que el consumidor puede disputar información inexacta directamente con los burós y que el buró no puede cobrarle por esa investigación; también señala que nadie tiene derecho a que se elimine información exacta, actual y verificable, que la información negativa exacta solo debe retirarse cuando supera el plazo aplicable, y que el consumidor puede demandar a una organización que viole la ley y cancelar el contrato dentro de los tres días hábiles.
La sección 1679c también indica que la declaración debe entregarse como un documento separado del contrato y de cualquier otro material escrito, que el consumidor debe firmar un acuse de recibo y que la organización debe conservar esa copia firmada durante dos años desde la fecha de la firma. El texto legal de la declaración se titula “Consumer Credit File Rights Under State and Federal Law” y su contenido está detallado en la propia sección. Puedes consultar información general de la agencia en sus preguntas frecuentes sobre reparación de crédito. Verifica el texto vigente y los requisitos estatales aplicables con tu asesoría legal.
Declaraciones que pueden crear riesgo
La sección 1679b(a) prohíbe hacer declaraciones falsas o engañosas sobre la solvencia, situación o capacidad crediticia del consumidor ante un buró o acreedor. También prohíbe aconsejar al consumidor que haga afirmaciones engañosas, alterar su identificación para ocultar información adversa exacta y vigente, presentar representaciones falsas sobre los servicios o cometer fraude o engaño al ofrecerlos.
La prohibición sobre identidad es especialmente importante. Crear o usar una identidad nueva para esconder el historial crediticio, por ejemplo mediante un “credit privacy number”, es una línea roja clara. La ley prohíbe declaraciones cuyo efecto buscado sea impedir que se muestre información adversa exacta y no obsoleta. La FTC también advierte sobre las afirmaciones de que se eliminará toda la información negativa en su alerta para consumidores.
En comunicaciones de ventas, evita promesas como “te quitamos todo lo negativo”, “garantizamos que subirá tu puntaje”, “borramos la bancarrota” o sugerencias de que la agencia tiene vínculos con el gobierno. Una cláusula de descargo en el contrato no necesariamente corrige una promesa engañosa hecha por teléfono, mensaje o anuncio.
Frases más prudentes describen el trabajo y sus límites, por ejemplo:
- “Revisaremos tu reporte y te indicaremos qué datos parecen inexactos”.
- “Presentaremos disputas cuando exista una base para hacerlo”.
- “No podemos garantizar resultados; dependen de la información del expediente y de las decisiones de terceros”.
Para tratar con cuidado las promesas comerciales, también puedes leer nuestra guía sobre cómo conseguir clientes sin prometer lo que no se puede.
Leyes estatales y consecuencias de incumplimiento
Cumplir con la CROA federal no significa que una agencia cumpla automáticamente con la ley estatal. Varios estados tienen leyes de “credit services organizations” que pueden establecer requisitos de licencia, registro, fianza, límites de precio o cargos, plazos de cancelación y lenguaje específico para contratos. Las reglas varían, y operar con clientes de distintos estados puede implicar revisar más de un régimen.
No asumas que una regla de un estado se aplica igual en otro. Verifica, estado por estado, tanto el lugar donde opera la agencia como el lugar donde reside el consumidor. El regulador estatal correspondiente puede ser un punto de partida para identificar requisitos, pero conviene revisar la ley con un abogado con licencia en ese estado. No uses el cumplimiento federal como sustituto de esa revisión.
Las consecuencias pueden ser relevantes. Bajo la sección 1679f, la ley dispone que un contrato de servicios que no cumple con las disposiciones aplicables se considera nulo y no puede hacerse valer; la misma sección invalida cualquier renuncia del consumidor a los derechos que le reconoce la ley. La sección 1679g contempla responsabilidad civil, que puede incluir daños reales, daños punitivos en los casos previstos y honorarios razonables de abogado y costos. La FTC y las autoridades estatales también pueden actuar dentro de sus facultades. La exposición existe, pero las consecuencias concretas dependen de los hechos y del proceso legal.
Controles prácticos para la operación diaria
Sin sustituir la asesoría legal, una rutina de registro puede ayudar a que el expediente de cada cliente sea claro y completo:
- Antes de cualquier cobro: verifica con asesoría legal que el servicio relacionado esté efectivamente prestado, que exista contrato firmado y fechado y que se haya cumplido el período de espera aplicable.
- Registra cada hito: fecha y hora de firma; versión del contrato y de la divulgación entregada; vencimiento del período de cancelación; fecha y descripción de cada servicio; y fecha, monto y método de cada pago.
- Conserva la evidencia: copia del contrato, declaración firmada, formulario de cancelación entregado, comprobantes de pago y registros del trabajo realizado. Esta documentación ayuda a demostrar qué se acordó, qué se entregó y a qué servicio corresponde un cobro.
- Separa el servicio del cobro: guarda ambas fechas por separado para que no se pierda la relación entre el trabajo y la factura.
- Documenta las cancelaciones: registra la solicitud, la respuesta, cualquier suspensión de cargos y cualquier reembolso o ajuste, con sus fechas y comprobantes.

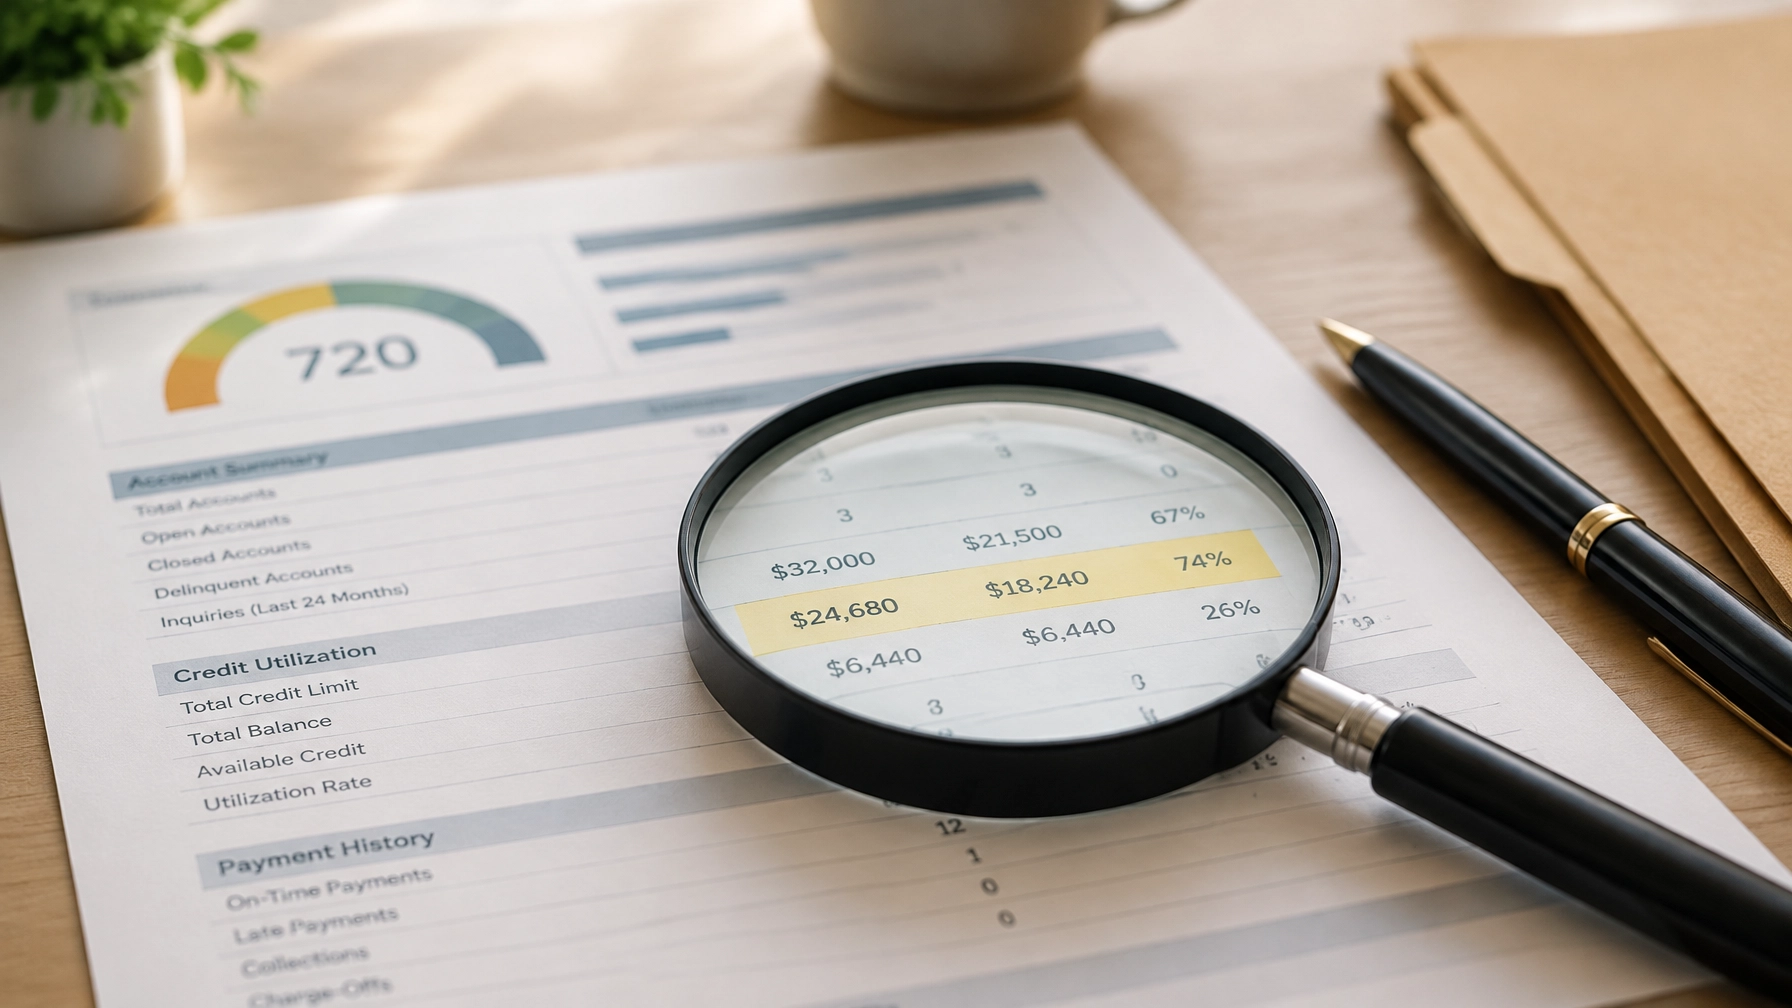
El registro de documentos, fechas y comunicaciones permite reconstruir el proceso de cada cliente.
Referencia rápida
| Requisito | Qué exige la ley | Qué conviene documentar | Dónde está |
|---|---|---|---|
| Cobro por adelantado | No cobrar por un servicio acordado antes de completarlo | Servicio realizado, evidencia y fecha del cobro | § 1679b(b) |
| Contrato escrito | Contrato escrito y fechado, firmado; esperar el período de tres días hábiles antes de prestar servicios | Fecha, hora, versión y firma | § 1679d(a) |
| Contenido del contrato | Pagos totales, descripción detallada, garantías, estimación, datos de la agencia y aviso junto a la firma | Contrato completado y copia entregada | § 1679d(b) |
| Derecho de cancelación | Cancelación sin penalidad antes de la medianoche del tercer día hábil | Fecha exacta de vencimiento y notificaciones recibidas | § 1679e(a) |
| Formulario de cancelación | Formulario “Notice of Cancellation” por duplicado, con texto en negrita | Copia o registro de entrega de los formularios | § 1679e(b) |
| Copia al consumidor | Entregar contrato completado, divulgación y otros documentos que deba firmar, al firmar | Fecha y método de entrega | § 1679e(c) |
| Declaraciones prohibidas | No hacer afirmaciones falsas o engañosas ni inducir a ocultar información exacta | Guiones, anuncios y comunicaciones aprobados | § 1679b(a) |
| Divulgación previa | Declaración separada sobre derechos del consumidor antes del contrato | Copia firmada y fecha de entrega | § 1679c |
| Consecuencias | Posible invalidez contractual y responsabilidad civil | Expediente íntegro y evidencia de cumplimiento | § 1679f, § 1679g |
Errores frecuentes que aumentan el riesgo
- Cobrar una “inscripción” o “membresía” antes de prestar el servicio sin revisar cómo se caracteriza legalmente.
- Usar contratos descargados de internet sin adaptarlos a los servicios y al estado correspondiente.
- No entregar el formulario de cancelación o no conservar evidencia de que se entregó.
- No calcular ni guardar la fecha de vencimiento del período de cancelación.
- Prometer resultados en el guion de ventas aunque el contrato use un lenguaje más moderado.
- Hablar de un “nuevo perfil de crédito” o sugerir que se ocultará información exacta.
- No conservar evidencia suficiente de los servicios prestados.
- Suponer que el software, por calcular fechas o generar documentos, resuelve por sí solo el cumplimiento legal.
Cómo puede ayudar Vaelloo, y cuáles son sus límites
Vaelloo es una plataforma de software para organizar la operación de agencias. El CRM permite registrar clientes, asignar casos y seguir rondas e historiales, lo que facilita mantener ordenado el expediente. También ofrece análisis de reportes, generación de cartas de disputa y validación de deuda con un clic bajo FCRA, además de envío por Sprint Mail o descarga en PDF. Para profundizar en el trabajo de cartas, consulta cómo redactar cartas de disputa de crédito bajo la FCRA.
La oferta incluye instalación en menos de 24 horas, ahorro de hasta 20 horas semanales por empleado, garantía de satisfacción de 180 días con devolución del 100%, sin contratos de permanencia, migración asistida gratuita y acompañamiento estratégico de la Mentoría de Imperio GT. Ese acompañamiento es la vía de acceso: el sistema se implementa dentro de la mentoría y no se comercializa como licencia independiente. Si quieres ver cómo encajaría en tu agencia, agenda una conversación o revisa las opciones de migración asistida.
Estas son características de la oferta y herramientas operativas. No garantizan cumplimiento normativo ni resultados crediticios. Vaelloo no es un despacho legal y no sustituye la asesoría de un abogado. El diseño del contrato, la estructura de cobro y el cumplimiento de las reglas estatales son responsabilidad de cada agencia, con asesoría legal adecuada. Si estás formando tu operación, puedes revisar nuestra guía sobre cómo iniciar una agencia de reparación de crédito en Estados Unidos.
La CROA afecta decisiones cotidianas: cuándo puede prestarse un servicio, qué se factura, qué documentos recibe el consumidor y qué evidencia se conserva. Revisar estos procesos con un abogado y mantener registros claros puede ayudar a que la operación sea más ordenada, aunque no garantiza por sí solo el cumplimiento.
- Aviso importante: Este artículo ofrece información general y no constituye asesoría legal. Las reglas estatales varían y pueden ser más estrictas que la ley federal. Antes de fijar precios, cobrar o firmar contratos, consulta a un abogado con licencia en el estado donde operas.*