Cómo reparar tu crédito paso a paso, sin pagar nada
Si te preguntas cómo reparar mi crédito sin contratar a nadie, puedes empezar por tu cuenta y sin costo. Disputar información inexacta significa pedir que se investigue un dato concreto del reporte que consideras incorrecto o incompleto. No garantiza que lo cambien ni que suba tu puntaje, pero sí te permite revisar y cuestionar errores.
Esta guía se centra en el proceso para consumidores en Estados Unidos. Si quieres entender mejor el contexto, consulta también qué es la reparación de crédito y qué sí permite la ley.
Paso 1: Obtén los tres reportes gratuitos
Solicita tus reportes de Equifax, Experian y TransUnion en AnnualCreditReport.com, el sitio autorizado para pedirlos. Desconfía de páginas que imitan su nombre o anuncian reportes “gratis” y luego cobran por productos adicionales; revisa con cuidado las condiciones antes de compartir tus datos.
La sección 609 de la FCRA, codificada en 15 U.S.C. § 1681g, reconoce tu derecho a solicitar que una agencia de informes revele información de tu expediente. La FCRA también contempla el acceso a reportes gratuitos. Puedes consultar más recursos sobre reportes y puntajes en el CFPB.
Paso 2: Revisa cada sección con calma
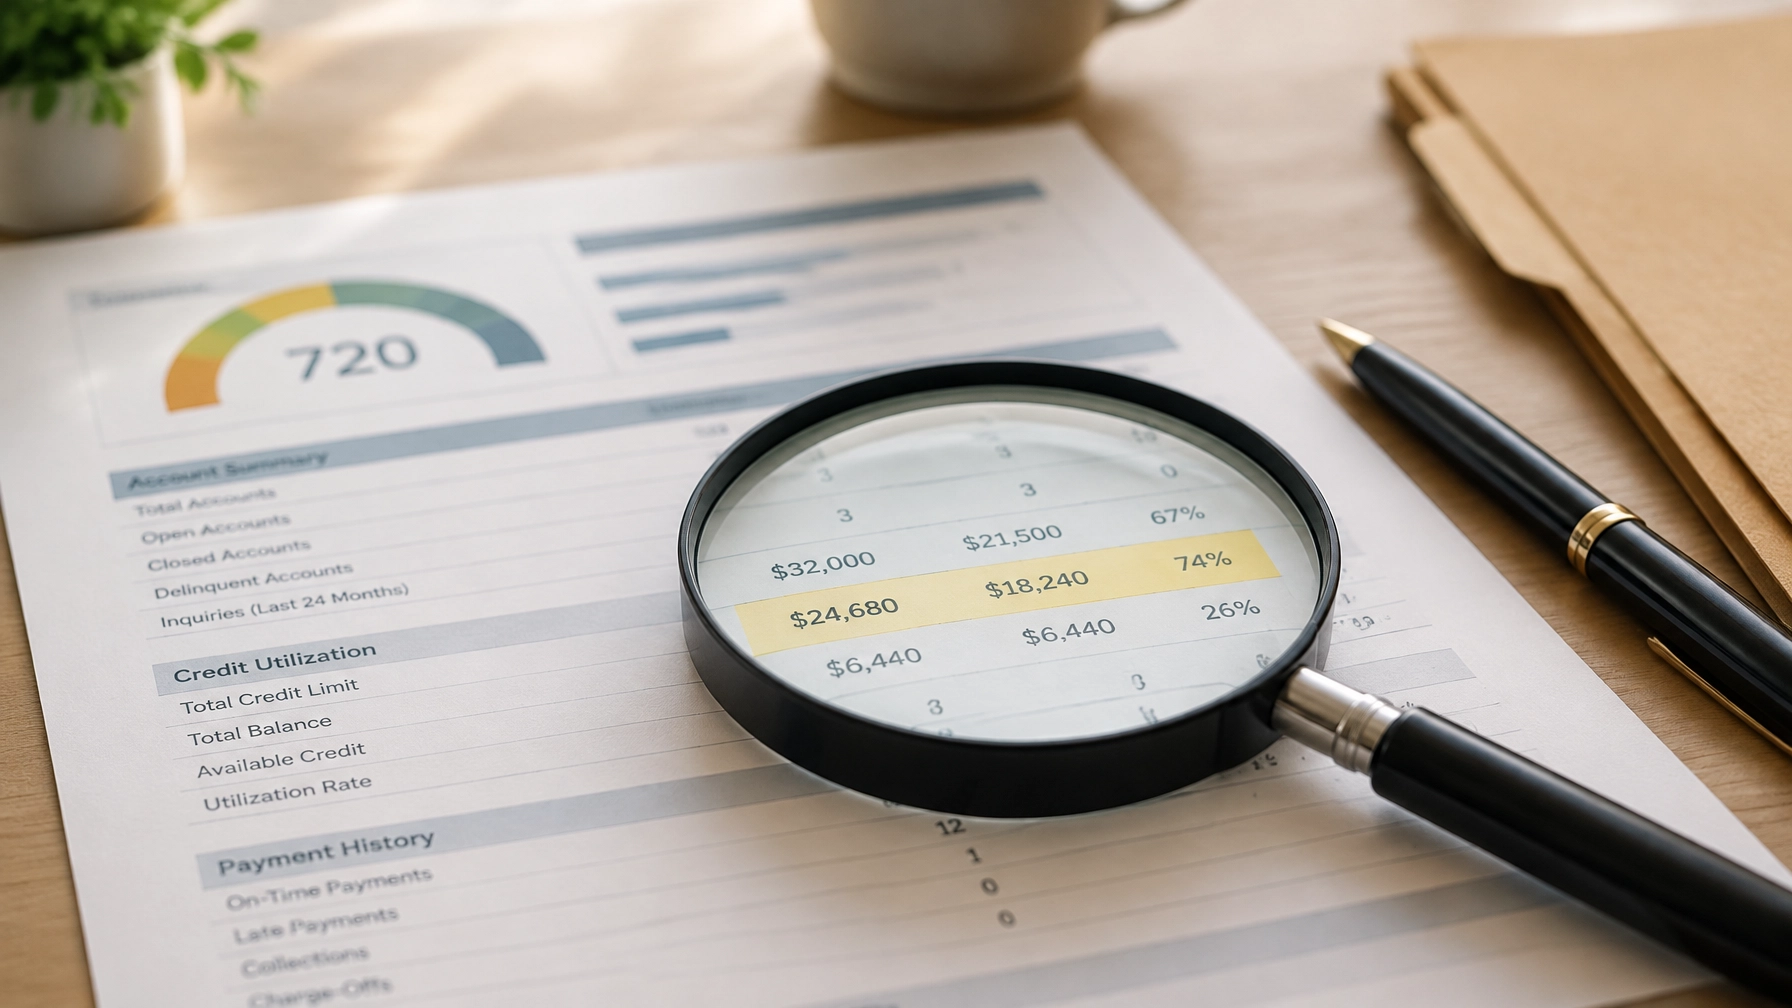
Los reportes pueden presentar la información en distinto orden. Examina cada uno por separado y compara los datos; que haya diferencias entre burós no significa, por sí solo, que exista un error. Para familiarizarte con las secciones, consulta esta guía sobre cómo leer un reporte de crédito de los tres burós.
- Datos personales: confirma que nombres, direcciones y otros datos de identificación sean tuyos. Una dirección anterior o una variante del nombre no siempre es un error.
- Cuentas: revisa si reconoces cada acreedor y si los saldos, estados, límites y fechas parecen correctos.
- Historial de pagos: verifica los meses marcados como tardíos y compáralos con tus recibos o estados de cuenta.
- Consultas: identifica quién consultó tu reporte y cuándo. Comprueba si reconoces la solicitud o el motivo.
- Colecciones: revisa quién reporta la cuenta, el monto, el acreedor original si aparece y las fechas disponibles.
- Información pública: comprueba que cualquier registro incluido te identifique correctamente.

Paso 3: Identifica errores concretos y reúne respaldo
No disputes algo solo porque sea negativo. Primero determina qué dato está mal, incompleto o no reconoces, y busca documentos que apoyen tu explicación. Por cada posible error, anota:
- Qué dato cuestionas: por ejemplo, el saldo de una cuenta o un pago tardío de un mes específico.
- Por qué crees que es incorrecto: describe los hechos con claridad y sin suposiciones.
- Qué documento lo respalda: puede ser un estado de cuenta, comprobante de pago o correspondencia relacionada.
Guarda una copia de cada reporte y marca el dato en una copia de trabajo. No envíes documentos originales.
Paso 4: Presenta la disputa
Puedes disputar un dato con el buró que lo muestra, en línea o por correo según las opciones que ofrezca. También puedes contactar directamente a la empresa que proporcionó la información, como el acreedor. El CFPB explica cómo disputar un error y recomienda explicar qué está mal y adjuntar copias de los documentos pertinentes.
Si escribes una carta, incluye:
- Tu nombre completo y datos de contacto.
- El número de cuenta parcial o la identificación del ítem disputado, si está disponible.
- Una explicación concreta de qué dato cuestionas y por qué.
- Copias de documentos que apoyen tu explicación.
- Tu firma y la fecha.
Si envías la disputa por correo, conserva una copia del paquete y el comprobante de envío.
Paso 5: Ten presentes los plazos
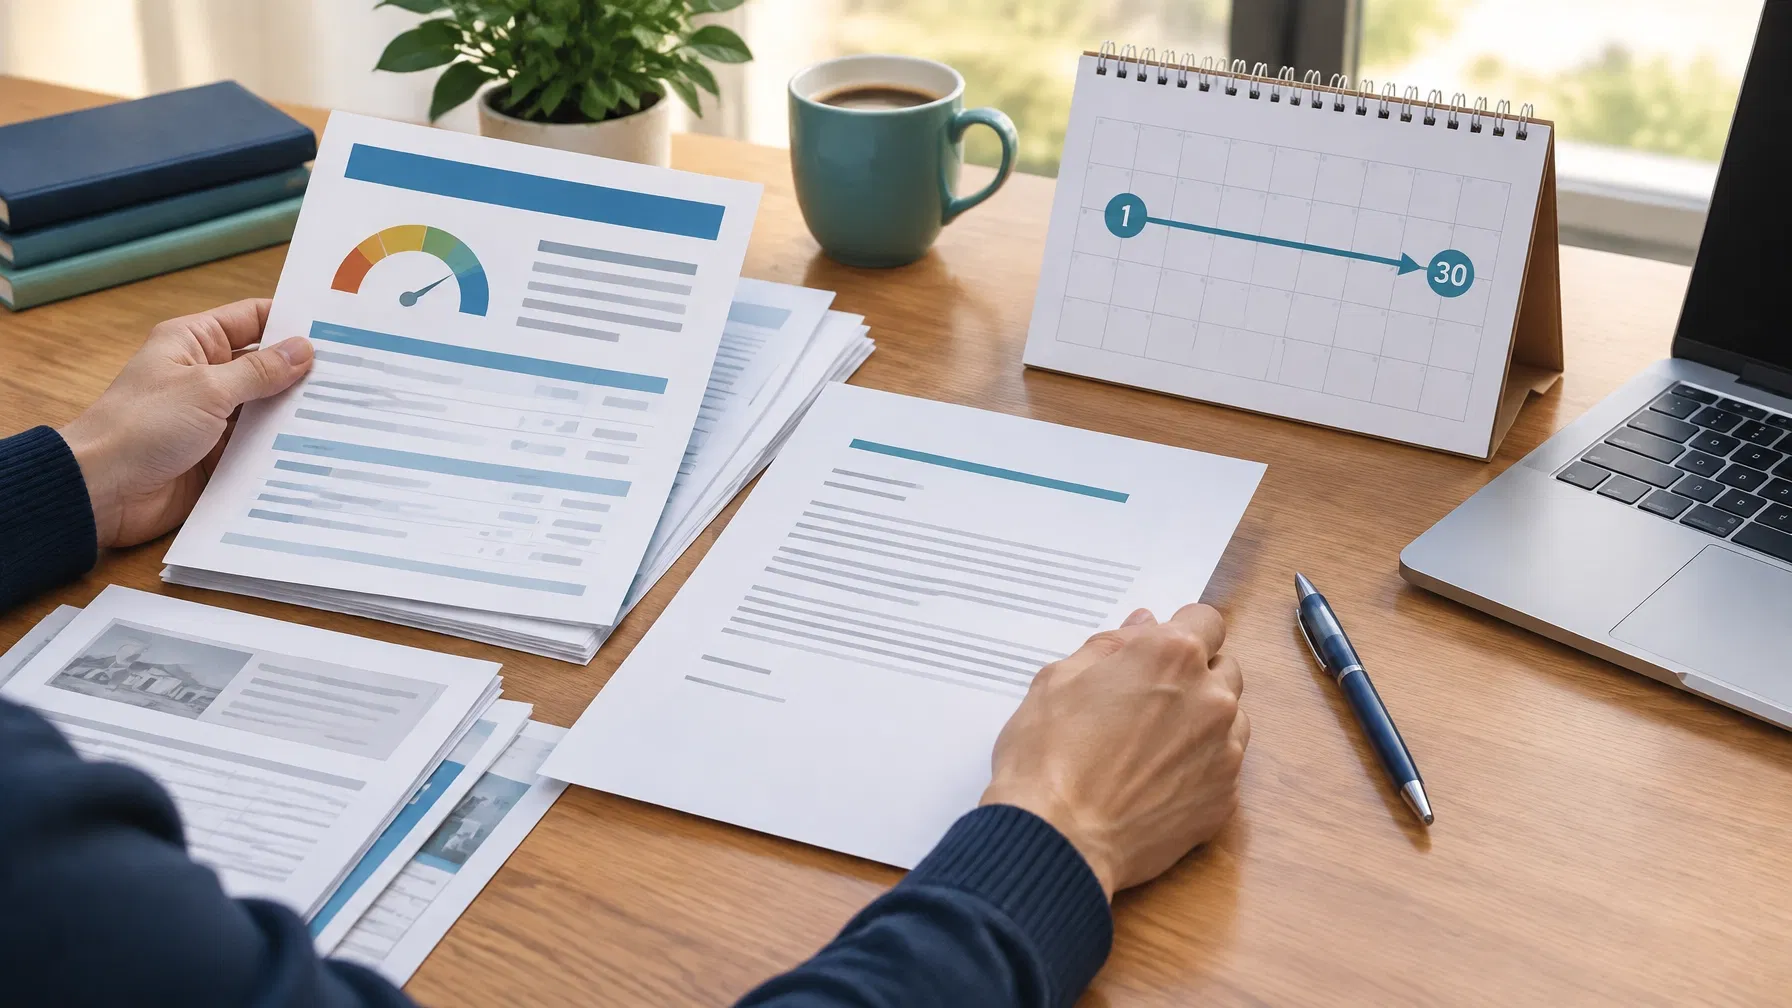
Por lo general, el buró tiene 30 días desde que recibe la disputa para investigar. En ciertas circunstancias puede disponer de hasta 15 días adicionales; por ejemplo, si recibe información relevante de tu parte durante el período inicial. La sección 611 de la FCRA establece el proceso, y el CFPB explica cuánto tarda la investigación.
Al terminar, el buró debe comunicarte el resultado. Si el dato se determina inexacto, incompleto o no verificable, puede corregirse o eliminarse según corresponda. No asumas que el cambio será inmediato en todos los reportes: revisa la respuesta y los documentos actualizados.
Paso 6: Da seguimiento y guarda el historial
Anota en un calendario cuándo enviaste cada disputa y cuándo esperas una respuesta. Guarda copias de los reportes, cartas, documentos adjuntos, confirmaciones de entrega y respuestas. Cuando recibas el resultado, verifica qué cambió y vuelve a solicitar tus reportes para revisar cómo aparece la información.
Si el dato no cambia o la explicación no resuelve tus dudas, lee con atención la respuesta y considera si tienes documentos nuevos o una aclaración específica que aportar. Puedes pedir información sobre el procedimiento de verificación y, en ciertas circunstancias, solicitar que se incluya una declaración de disputa en tu expediente. También puedes revisar las opciones para presentar una queja ante el CFPB.
Evita enviar disputas genéricas en serie o repetir la misma afirmación sin explicar el error. Cada reclamo debe identificar el dato cuestionado y su fundamento; una disputa sin información suficiente puede considerarse frívola o irrelevante.

Qué no funciona y qué puedes esperar
Nadie puede borrar información correcta solo porque afecte tu crédito. Tampoco hay atajos que garanticen un resultado: disputar un dato no significa que el buró vaya a eliminarlo ni que tu puntaje aumente. Los resultados varían según la información del reporte, los documentos disponibles y la investigación.
Algunas empresas cobran por ayudar con tareas que puedes hacer gratis, como revisar reportes y presentar disputas. Antes de pagar, compara lo que ofrecen y desconfía de promesas de resultados garantizados. La FTC explica cómo reparar tu crédito por cuenta propia.
Cuando este trabajo se hace a escala
Para una agencia que gestiona casos de muchos clientes, el trabajo cotidiano consiste en comparar reportes, redactar documentos y dar seguimiento a cada ronda. Vaelloo existe para ayudar a organizar esos procesos en una operación profesional, no para prometer que un buró cambiará un dato o que el puntaje subirá.
La plataforma de Vaelloo analiza con IA reportes de Equifax, Experian y TransUnion para detectar cuentas negativas, errores y pagos tardíos en segundos. También ofrece un generador de cartas de disputa y validación de deuda con un clic bajo FCRA, disputa exprés con IA que prioriza ítems de mayor impacto y un CRM para asignar casos por empleado y dar seguimiento a rondas e historiales. Si tienes una agencia y quieres conocer el sistema, puedes agendar una conversación: la herramienta se implementa dentro de la Mentoría de Imperio GT, que es la vía para acceder al sistema.
Este artículo ofrece información general y no constituye asesoría legal. Las circunstancias de cada caso pueden variar.
Preguntas frecuentes
¿Puedo reparar mi crédito sin pagar a una empresa?
Sí. Puedes obtener tus reportes en AnnualCreditReport.com, revisarlos y disputar información inexacta por tu cuenta. Contratar una empresa es opcional.
¿Disputar un dato garantiza que lo eliminen?
No. La disputa solicita una investigación. La información correcta y verificable no tiene que eliminarse solo porque sea negativa.
¿Cuánto tarda una disputa?
Generalmente, el buró investiga dentro de 30 días. En ciertas circunstancias, el plazo puede extenderse hasta 15 días adicionales.
¿Debo disputar una cuenta negativa que reconozco?
No solo por ser negativa. Primero revisa si hay un error concreto, como un saldo, una fecha o un pago reportado de forma incorrecta.